.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Recusa por morte natural x acidental
Negativa Seguro Prestamista por Morte Natural: Reverta a Recusa e Quite a Dívida
Advogado especialista em seguro negado | Tire suas dúvidasReceber a notícia de que o seguro prestamista não quitará a dívida (como um financiamento imobiliário ou de veículo) porque o falecimento foi por morte natural e não acidental é um golpe devastador para a família. Além de lidar com o luto, os herdeiros se veem pressionados pelo banco a assumir uma dívida que acreditavam estar protegida.
Muitas vezes, essa negativa é abusiva e pode ser revertida na Justiça. O seguro prestamista é vendido justamente para garantir tranquilidade, quitando o saldo devedor em caso de morte ou invalidez. A seguradora, no entanto, usa cláusulas confusas ou mal explicadas para limitar a cobertura apenas a "morte acidental" (como um acidente de trânsito) e excluir "morte natural" (como um infarto, AVC ou complicações de uma doença).
O problema é que, na maioria dos casos, o consumidor não foi informado dessa limitação de forma clara no momento da contratação, o que viola o Código de Defesa do Consumidor. A Justiça entende que a expectativa legítima do segurado era de proteção contra a morte, independentemente da causa.
A Solução Jurídica para Recusa do Seguro Prestamista
Nossa atuação é focada em demonstrar a ilegalidade da recusa da seguradora, buscando a quitação integral do contrato de financiamento ou empréstimo.
Análise da Apólice e a Violação do Dever de Informação
O ponto central da defesa é a falha da seguradora em cumprir seu dever de informar (Art. 6º do CDC). Os contratos de seguro são complexos e cheios de termos técnicos. Se a seguradora não provar que explicou de forma inequívoca e destacada que a apólice não cobria morte natural, a cláusula que prevê essa exclusão pode ser considerada nula.
- Análise detalhada do contrato de adesão e da proposta de seguro.
- Verificação de cláusulas abusivas ou de difícil compreensão.
- Defesa baseada na legítima expectativa do consumidor de quitar a dívida.
Ação Judicial para Quitação Forçada da Dívida
Quando a negativa administrativa persiste, ingressamos com uma ação judicial exigindo que a seguradora cumpra o contrato e pague o saldo devedor diretamente à instituição financeira (banco). Nosso objetivo é fazer valer o direito que foi negado no momento mais difícil.
- Obrigação de fazer para que a seguradora emita o certificado de quitação.
- Pedido de tutela de urgência (liminar) para suspender a cobrança das parcelas da dívida enquanto o processo corre.
- Restituição de valores pagos indevidamente pelos herdeiros após o falecimento.
Como Atuamos para Reverter a Negativa
- Análise do Caso: Você nos envia a apólice, o contrato de financiamento e a carta de negativa da seguradora. Nossa equipe de especialistas analisa a viabilidade jurídica sem compromisso.
- Notificação Extrajudicial: Buscamos uma resolução rápida notificando a seguradora e o banco, apresentando nossos argumentos técnicos e jurídicos para a revisão da negativa.
- Ajuizamento da Ação: Caso a negativa persista, preparamos e protocolamos a ação judicial, utilizando nossa experiência e dados de casos semelhantes para fortalecer o pedido.
- Condução Processual: Cuidamos de toda a burocracia, audiências e recursos, mantendo você informado sobre cada avanço de forma clara e simples.
- Cumprimento da Sentença: Após a decisão favorável, garantimos que a seguradora pague o valor devido e que o banco reconheça a quitação da dívida.
Nossos Diferenciais: Foco Absoluto em Direito Securitário
- Hiperespecialização: Somos um escritório com dedicação 100% ao Direito Securitário. Nossa única missão é reverter negativas de seguro.
- Força Coletiva: Contamos com mais de 60 advogados especialistas atuando de forma integrada, o que multiplica o conhecimento técnico aplicado ao seu caso.
- Advocacia Inteligente: Usamos tecnologia avançada e análise de dados para entender como as seguradoras operam e otimizar nossas estratégias jurídicas.
- Atendimento Humanizado: Entendemos o seu momento de dor. Por isso, abandonamos o "juridiquês" e tratamos seu caso com a empatia e o respeito que ele exige.
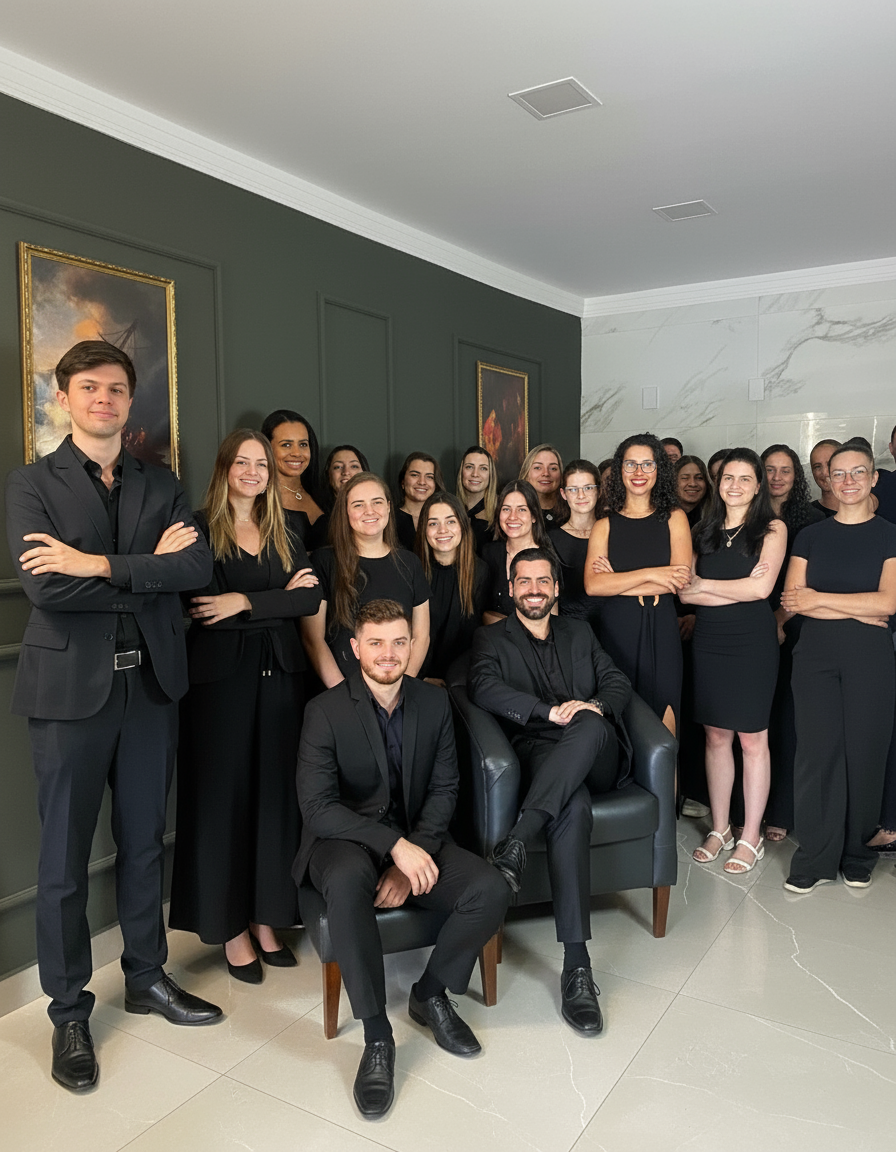
- Referência Nacional: Liderados por Alcides Martinhago, somos reconhecidos em todo o Brasil por nossa taxa de sucesso em ações contra seguradoras.
Perguntas Frequentes sobre Seguro Prestamista (Morte Natural vs. Acidental)
O que é o seguro prestamista?
É um tipo de seguro de vida vinculado a uma dívida (financiamento, empréstimo, consórcio). Sua finalidade é garantir que, em caso de morte ou invalidez do devedor, o saldo restante seja pago pela seguradora, protegendo a família de herdar a dívida.
A seguradora pode legalmente cobrir apenas morte acidental?
Sim, a seguradora pode criar produtos que cubram apenas morte acidental. No entanto, para que essa limitação seja válida, ela deve ter sido informada ao cliente de maneira extremamente clara, prévia e destacada, o que raramente acontece. Se a informação foi falha, a negativa é ilegal.
Qual a diferença entre morte natural e acidental para o seguro?
Morte natural decorre de causas internas, como doenças (câncer, infarto, AVC, pneumonia) ou idade. Morte acidental decorre de um evento externo, súbito, involuntário e violento (ex: acidente de carro, queda, afogamento).
O banco me obrigou a contratar o seguro com eles. Isso é legal?
Não. Isso é considerado "venda casada", uma prática abusiva proibida pelo Código de Defesa do Consumidor. Você tem o direito de contratar o seguro prestamista em qualquer seguradora de sua escolha, não apenas na indicada pelo banco.
Eu assinei o contrato. Isso não significa que eu concordei com a cláusula?
Não necessariamente. A Justiça entende que em contratos de adesão (como os de seguro), o consumidor está em desvantagem. A simples assinatura não valida uma cláusula abusiva ou que não foi devidamente explicada, violando o princípio da boa-fé e da transparência.
A seguradora alega que o falecido tinha uma doença pré-existente. E agora?
A seguradora só pode negar o pagamento por doença pré-existente se provar duas coisas: 1) que o segurado sabia da doença no momento da contratação e agiu de má-fé (omitindo a informação) e 2) que exigiu exames médicos prévios e foi enganado. Se a seguradora não pediu exames, ela assumiu o risco.
Quanto tempo eu tenho para contestar a negativa do seguro?
O prazo (prescrição) pode variar. Para o beneficiário (herdeiro) contra a seguradora, o prazo para entrar na justiça é, em regra, de 3 anos, contados da data do falecimento. É crucial agir rapidamente.
O que acontece com a dívida enquanto o processo está na Justiça?
O banco continuará cobrando a dívida. Por isso, um dos nossos primeiros pedidos na ação judicial é uma liminar (decisão de urgência) para que um juiz ordene a suspensão das cobranças até a decisão final do processo.
A negativa do seguro prestamista por morte natural é uma prática que pode e deve ser combatida. Ela explora a falta de conhecimento técnico do consumidor e aposta que a família, em luto, não terá forças para lutar por seus direitos.
Nossa equipe de especialistas se dedica exclusivamente a reverter injustiças como essa, usando conhecimento técnico profundo e tecnologia para garantir que o contrato seja cumprido e a dívida seja quitada, devolvendo a tranquilidade que o seguro deveria ter proporcionado desde o início. Se você está passando por essa situação, compreenda seus direitos e busque assessoria especializada.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

