.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Perfil do condutor principal divergente
Perfil do Condutor Principal Divergente: Como Reverter a Negativa do Seguro Automóvel
Advogado especialista em seguro negado | Tire suas dúvidasA negativa de indenização do seguro de automóvel baseada na alegação de perfil do condutor principal divergente é uma das situações mais frustrantes para o segurado. Você paga o prêmio corretamente, confia na proteção e, no momento do sinistro, a seguradora recusa a cobertura alegando que o motorista habitual do veículo não era o mesmo informado na apólice.
Muitas vezes, essa recusa é feita de forma automática, presumindo má-fé do consumidor. No entanto, a simples divergência, especialmente se não houver prova de má-fé intencional para baratear o seguro, pode ser contestada judicialmente. A Martinhago Advocacia é hiperespecializada em reverter negativas de seguro, garantindo que seus direitos sejam respeitados.
Entendendo a Negativa por Perfil do Condutor
O "condutor principal" é a pessoa que, segundo o questionário de avaliação de risco preenchido na contratação, utiliza o veículo na maior parte do tempo (geralmente acima de 85% do uso semanal).
As seguradoras utilizam esse perfil (idade, sexo, tempo de CNH, histórico de sinistros) para calcular o valor do prêmio. Se o condutor principal informado tem um perfil de menor risco (ex: mulher, 50 anos, casada) do que o condutor que realmente usa o carro (ex: filho, 20 anos, solteiro), o seguro fica mais barato.
A negativa ocorre quando, após o sinistro, a seguradora investiga e conclui que o condutor habitual era o de maior risco, alegando que o segurado omitiu informações (agiu de má-fé) para pagar menos. Contudo, provar essa má-fé intencional é obrigação da seguradora, e não uma presunção automática.
Soluções Jurídicas para a Negativa de Cobertura
Nossa atuação é focada em demonstrar judicialmente que a recusa da seguradora foi indevida. Analisamos cada caso para identificar falhas na negativa e buscar a indenização integral, seja para reparo, perda total ou cobertura de danos a terceiros.
Reversão Judicial da Negativa
Atuamos para anular a decisão administrativa da seguradora e obter o pagamento forçado da indenização. A seguradora precisa provar robustamente a má-fé, o que muitas vezes não consegue fazer.
- Análise técnica da apólice e do questionário de risco (perfil).
- Defesa baseada na ausência de má-fé e na interpretação favorável ao consumidor (Código de Defesa do Consumidor).
- Comprovação de que a divergência, se existente, não foi intencional ou não agravou o risco do acidente.
Defesa contra Acusações de Fraude
Quando a seguradora alega fraude (má-fé) para negar o pagamento, ela está fazendo uma acusação grave. Nossa equipe jurídica é preparada para desconstruir essa narrativa.
- Exigência de provas concretas da intenção de fraudar o seguro.
- Proteção do segurado contra a inversão do ônus da prova (é a empresa que deve provar a fraude, não o cliente provar sua inocência).
- Busca pela indenização completa, mesmo que o condutor no momento do acidente não fosse o principal.
Recuperação de Danos Morais
A recusa injusta, especialmente quando baseada em uma acusação de fraude, gera profundo estresse e desamparo. Em muitos casos, é possível buscar uma compensação adicional pelo transtorno.
- Ação por danos morais decorrentes da falha na prestação do serviço.
- Responsabilização da seguradora pela quebra da boa-fé contratual.
Nosso Processo de Atuação
Utilizamos um método que combina tecnologia e foco absoluto no Direito Securitário para maximizar suas chances de sucesso.
- Análise de Viabilidade: Nossa equipe de especialistas analisa sua apólice, a carta de negativa da seguradora e todos os documentos do sinistro para avaliar a real chance de reversão.
- Coleta de Provas: Orientamos você sobre quais documentos são necessários e utilizamos nossa tecnologia para analisar dados e jurisprudência de casos semelhantes.
- Protocolo da Ação Judicial: Elaboramos uma ação judicial robusta, focada em desconstruir os argumentos da seguradora sobre a divergência do perfil do condutor.
- Negociação e Litígio: Atuamos ativamente no processo, seja buscando um acordo favorável ou levando o caso até as instâncias superiores para garantir seu direito.
- Recebimento da Indenização: Nosso objetivo final é a indenização real em sua conta. Só recebemos nossos honorários se você vencer.
Por que escolher a Martinhago Advocacia?
Não somos um escritório generalista. Nossa missão é transformar injustiças de seguradoras em indenizações reais.
- Hiperespecialização: Somos 100% focados em Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Contamos com mais de 60 advogados dedicados exclusivamente a ações contra seguradoras.
- Advocacia Inteligente: Usamos análise de dados e tecnologia para definir as melhores estratégias processuais.
- Sem "Juridiquês": Prezamos por um atendimento humanizado, explicando cada etapa do processo em uma linguagem que você entende.
- Experiência Comprovada: Liderados por Alcides Martinhago, somos referência nacional em reverter negativas de seguro.
Dúvidas Frequentes sobre Negativa por Perfil do Condutor
O que exatamente é "perfil do condutor principal divergente"?
É quando a seguradora alega que a pessoa que mais usava o carro no dia a dia não é a mesma que foi informada como "condutora principal" no contrato, e que essa informação errada resultou em um prêmio (valor do seguro) pago a menor.
Se meu filho bateu o carro, mas eu sou o condutor principal, a seguradora pode negar?
Depende. Se seu filho usava o carro apenas eventualmente (ex: fins de semana), a cobertura é devida. Se a seguradora provar que ele era o usuário habitual (ex: usava para ir à faculdade e trabalhar todos os dias), ela pode tentar negar, mas essa negativa ainda é contestável judicialmente.
A seguradora pode negar a cobertura se eu não agi de má-fé?
A boa-fé é presumida. A seguradora é quem deve provar que você intencionalmente mentiu no questionário de risco para pagar menos. Se não houver prova de má-fé, a simples divergência de perfil não deveria, por si só, cancelar a indenização.
O que a seguradora usa para provar a divergência de perfil?
Elas costumam usar relatórios de sindicância (investigadores particulares), entrevistas com vizinhos, colegas de trabalho, postagens em redes sociais ou até mesmo o local habitual onde o carro "dormia" (pernoitava).
Se o carro estava no nome da minha empresa (PJ), mas meu filho usava, podem negar?
Sim, essa é uma negativa comum. A seguradora alega que o risco (uso por pessoa física jovem) é diferente do risco contratado (uso comercial pela empresa). No entanto, a defesa jurídica pode focar na ausência de má-fé e na real utilização do veículo.
Emprestei o carro para um amigo e ele bateu. Isso é divergência de perfil?
Não. Isso é um sinistro com terceiro condutor. Desde que o condutor eventual estivesse habilitado e não houvesse exclusão expressa na apólice (como emprestar para menores de 26 anos, se houver essa cláusula), a cobertura geralmente é devida. A negativa por "perfil" refere-se ao uso habitual.
O que é o "questionário de risco"?
É o formulário que você preenche ao contratar o seguro, onde informa quem dirige, onde mora, se tem garagem, etc. Respostas incorretas (mesmo sem intenção) são a principal ferramenta que a seguradora usa para tentar negar indenizações.
Ainda estou pagando o financiamento do carro. Se o seguro negar, o que acontece?
Se a negativa da seguradora for mantida, você infelizmente continua responsável pela dívida do financiamento (perante o banco) e ainda arca com o prejuízo do veículo. Por isso é crucial buscar a reversão judicial da negativa.
Não aceite a negativa como definitiva
A alegação de perfil do condutor principal divergente é uma tática comum das seguradoras para evitar o pagamento de indenizações. Muitas vezes, essa recusa é abusiva e não se sustenta em uma análise judicial criteriosa.
Se você teve sua indenização negada por esse motivo, é essencial buscar orientação jurídica especializada. Um escritório focado em Direito Securitário sabe exatamente como contestar os argumentos da seguradora e lutar pelo seu direito à cobertura contratada.
Sumario
.jpg)
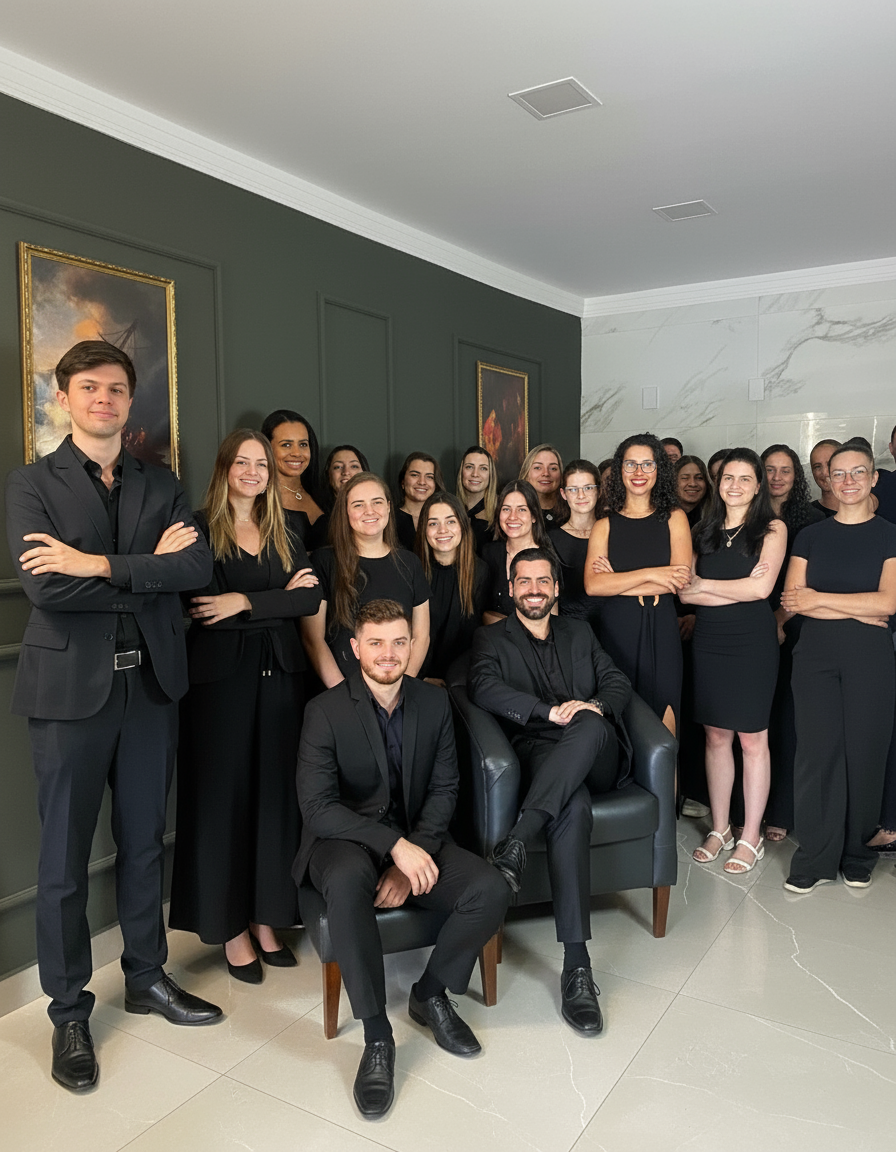
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

