.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Negativa por tipo de solo divergente
Seguro Agrícola Negado por Tipo de Solo? Saiba Seus Direitos e Como Reverter
Advogado especialista em seguro negado | Tire suas dúvidasO produtor rural enfrenta inúmeros desafios, e o seguro agrícola ou o PROAGRO são ferramentas essenciais para proteger o investimento da safra. Contudo, receber uma negativa de indenização alegando "tipo de solo divergente" é um golpe frustrante e, muitas vezes, injusto. Essa é uma das justificativas mais técnicas usadas pelas seguradoras para evitar o pagamento, mas ela pode ser contestada.
A negativa por "tipo de solo divergente" ocorre quando a seguradora alega que o tipo de solo da sua lavoura não corresponde ao que foi informado na apólice ou que não é adequado para o cultivo segurado, segundo o Zoneamento Agrícola de Risco Climático (ZARC). Muitas vezes, essa alegação é baseada em laudos de vistoria falhos ou interpretações restritivas do contrato. Entender os detalhes técnicos e jurídicos por trás dessa negativa é o primeiro passo para reverter a decisão e garantir sua indenização.
Como Revertemos a Negativa do Seguro Agrícola por Tipo de Solo
Atuamos de forma hiperespecializada para contestar a decisão da seguradora, focando em demonstrar a falha da justificativa técnica e o seu direito à indenização. Nossa abordagem combina análise técnica e jurídica.
Análise Detalhada da Apólice e do Laudo
O primeiro passo é uma análise minuciosa de toda a documentação. Verificamos se a justificativa da seguradora tem fundamento técnico e se ela cumpre as próprias regras da apólice e as normas da SUSEP ou do Banco Central (para o PROAGRO).
- Análise da proposta de seguro e das informações declaradas.
- Verificação da compatibilidade do laudo de vistoria com a realidade da lavoura.
- Busca por cláusulas abusivas ou contraditórias no contrato de seguro.
Atuação Administrativa e Judicial
Buscamos a reversão primeiramente na via administrativa. Caso a seguradora mantenha a negativa injusta, estamos preparados para ingressar com a ação judicial e buscar o pagamento integral da indenização devida, acrescida das correções legais.
- Elaboração de notificação extrajudicial fundamentada.
- Produção de contra-laudos técnicos (agronômicos) para refutar a análise da seguradora.
- Ajuizamento de ação para cobrança da indenização securitária.
Nosso Processo de Atuação
- Análise de Viabilidade: Você nos envia a apólice, a comunicação da negativa e os laudos. Nossa equipe de especialistas analisa a documentação.
- Diagnóstico Jurídico: Apresentamos um parecer claro sobre as chances de sucesso e a estratégia que será adotada (administrativa ou judicial).
- Coleta de Provas: Auxiliamos na obtenção de documentos e, se necessário, na elaboração de um parecer agronômico independente para fortalecer o caso.
- Execução da Estratégia: Iniciamos a contestação (notificação ou ação judicial), mantendo você informado sobre cada etapa em linguagem simples e direta.
- Recebimento da Indenização: Atuamos até a conclusão do caso, visando o recebimento do valor que lhe é devido.
Por que Escolher Nossa Advocacia
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas.
- Especialização em Agronegócio: Compreendemos as particularidades do seguro agrícola e do PROAGRO, incluindo as questões técnicas de solo e ZARC.
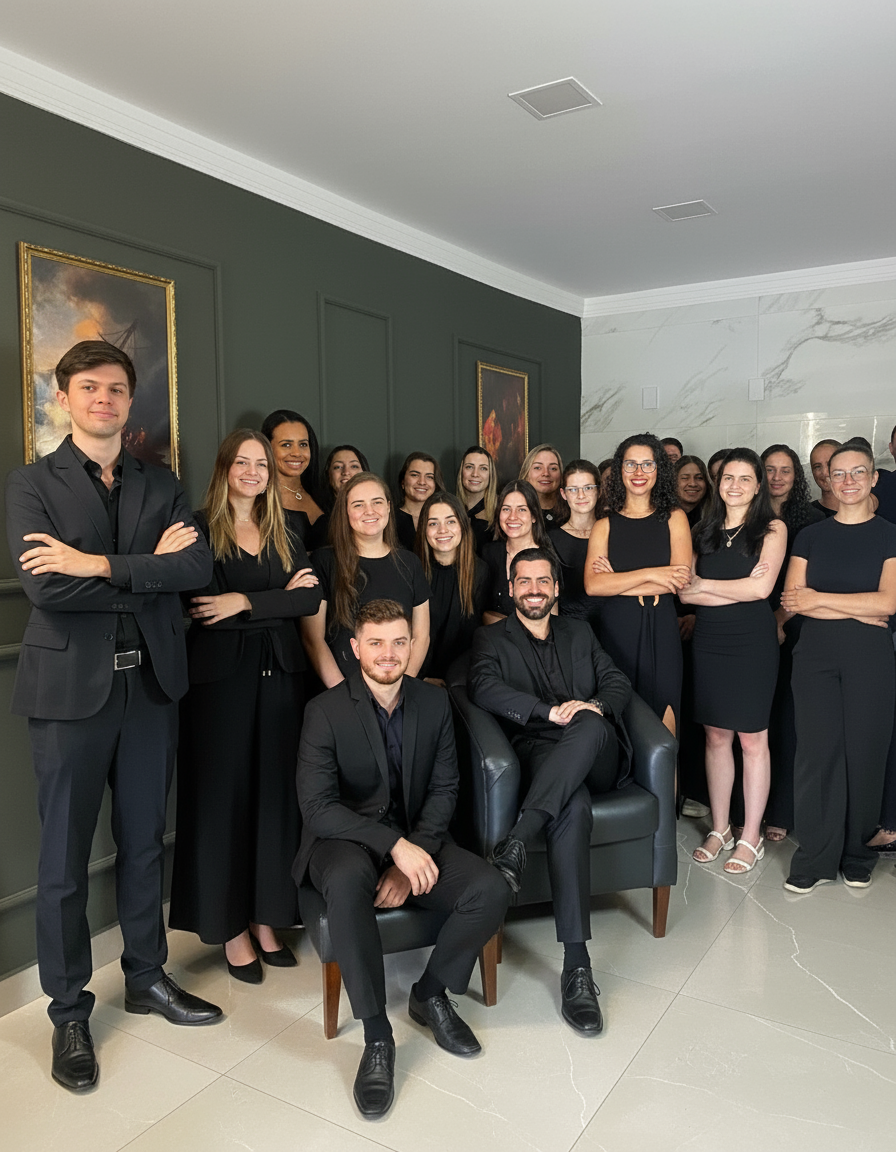
- Força Coletiva: Contamos com uma equipe multidisciplinar de mais de 60 profissionais focados em reverter negativas.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para mapear as teses mais eficazes contra cada seguradora.
- Sem "Juridiquês": Tratamos seu caso com a seriedade que ele merece, mas explicamos tudo de forma clara e humana.
Dúvidas Frequentes sobre Negativa por Tipo de Solo
O que é a negativa por "tipo de solo divergente"?
É quando a seguradora recusa pagar a indenização alegando que o solo da sua propriedade é diferente do que foi informado na apólice ou que é inadequado para a cultura, com base no ZARC.
A seguradora pode negar a indenização por isso?
Pode, apenas se a divergência for real, relevante para o risco e se ela tiver realizado uma vistoria prévia de risco adequadamente. Muitas vezes, a negativa é abusiva por falta de vistoria prévia ou por erro da própria seguradora.
O que é ZARC e qual sua relação com o tipo de solo?
O Zoneamento Agrícola de Risco Climático (ZARC) define os tipos de cultura, épocas de plantio e tipos de solo aptos para minimizar riscos climáticos. As seguradoras usam o ZARC para definir o risco.
Não fiz análise de solo antes de plantar. Perco o direito?
Não necessariamente. A obrigação de verificar o risco antes de emitir a apólice é, em regra, da seguradora. Se ela aceitou o risco e cobrou o prêmio sem exigir uma análise prévia, ela não pode, após o sinistro, alegar um problema que ela deveria ter verificado.
Meu corretor preencheu os dados do solo. A culpa é minha?
Se o corretor é vinculado à seguradora e preencheu dados errados, a responsabilidade recai sobre a seguradora, que responde pelos atos de seus prepostos. Isso pode ser usado a seu favor.
Qual a diferença na negativa entre Seguro Agrícola privado e PROAGRO?
Embora ambos cubram a lavoura, o PROAGRO é um programa governamental operado por bancos e regido pelo Banco Central. O seguro privado é regulado pela SUSEP. A forma de contestar muda um pouco, mas a essência do direito à indenização é similar.
Preciso de um laudo de um agrônomo particular?
Um laudo agronômico independente (contra-laudo) é uma prova extremamente forte para refutar o laudo da seguradora. Ele pode demonstrar que o solo é sim apto ou que a causa da perda não teve relação com o tipo de solo.
Quanto tempo tenho para contestar a negativa?
O prazo prescricional (prazo máximo para entrar na justiça) em casos de seguro é de apenas 1 (um) ano a partir da data da negativa oficial. Por isso, é crucial agir rapidamente.
Conclusão
A negativa do seguro agrícola ou PROAGRO baseada no tipo de solo é uma barreira técnica complexa, mas que pode ser superada. Com a assessoria jurídica correta, é possível demonstrar a falha da seguradora e reverter a decisão, garantindo a indenização que protege seu investimento e seu trabalho. Uma análise especializada da sua apólice e do laudo de negativa é fundamental para defender seus direitos.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

