.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Negativa por pragas não cobertas
Negativa do Seguro Agrícola por Pragas (PROAGRO): Advogado Especialista Explica Como Reverter
Advogado especialista em seguro negado | Tire suas dúvidasReceber a negativa do seguro agrícola ou do PROAGRO por alegação de pragas não cobertas é um dos momentos mais difíceis para o produtor rural. Após investir tempo, recursos e enfrentar as incertezas do clima, a recusa da indenização quando a praga destrói a lavoura parece o fim da linha. Muitas vezes, essa negativa da seguradora é baseada em laudos falhos ou interpretações restritivas do contrato, que podem e devem ser contestadas.
O seguro agrícola e o PROAGRO são feitos para proteger o produtor contra perdas causadas por eventos adversos, incluindo muitas pragas. No entanto, as seguradoras frequentemente negam a cobertura alegando que a praga específica (como a cigarrinha-do-milho, percevejo, nematoides ou doenças fúngicas) não estava listada na apólice ou que o produtor falhou no manejo.
Essa é a chamada cláusula de exclusão de risco. A seguradora afirma que o contrato cobria apenas o evento X, mas o que ocorreu foi o evento Y. Em muitos casos, essa interpretação é abusiva. A lei brasileira entende que o produtor rural não pode ser penalizado por cláusulas confusas ou por pragas de difícil controle que fogem ao seu manejo habitual, especialmente se ele seguiu o zoneamento agrícola e as boas práticas.
Nossa atuação é provar que a negativa foi indevida, seja porque o laudo técnico da seguradora está errado, seja porque a cláusula de exclusão é ilegal, garantindo que o produtor receba a indenização que lhe é devida para cobrir seus custos e perdas.
Nossa Atuação: Revertendo Negativas por Pragas
Analisamos cada detalhe da sua apólice e do laudo de vistoria para construir uma defesa técnica e jurídica sólida. Focamos em reverter decisões injustas e garantir seu direito.
Análise Técnica e Contestações de Laudos
Muitas negativas são baseadas em laudos de vistoria (perícia) incompletos ou tendenciosos. Nossa equipe, apoiada por peritos parceiros, realiza uma análise crítica desses documentos.
- Revisão detalhada do laudo de vistoria da seguradora.
- Identificação de falhas na metodologia de amostragem e medição das perdas.
- Contestação de exclusões abusivas para pragas e doenças específicas (ex: cigarrinha, ferrugem, nematoides).
- Demonstração do cumprimento do manejo técnico recomendado (Zarc).
Atuação Judicial para Recebimento da Indenização
Quando a seguradora se recusa a pagar administrativamente, buscamos a Justiça. Temos vasta experiência em ações contra as maiores seguradoras do ramo agrícola.
- Ingresso com ação judicial para anular a negativa e forçar o pagamento.
- Produção de provas técnicas robustas, incluindo laudos periciais independentes.
- Defesa do produtor contra cláusulas contratuais abusivas ou obscuras.
- Busca pela indenização integral, cobrindo o custo de produção e o lucro esperado.
Nosso trabalho é fundamentado no Código de Defesa do Consumidor e no Código Civil, que protegem o segurado contra práticas abusivas e garantem a boa-fé nos contratos de seguro.
Como Funciona Nosso Processo de Análise
Adotamos uma abordagem direta e transparente para avaliar seu caso sem burocracia.
- Análise Inicial do Caso: Você nos envia a carta de negativa, o laudo de vistoria e sua apólice.
- Diagnóstico Jurídico e Técnico: Nossa equipe de especialistas analisa a fundo a legalidade da recusa e as falhas técnicas do laudo.
- Definição da Estratégia: Apresentamos a você um parecer claro (sem juridiquês) sobre as chances de sucesso e os próximos passos, seja extrajudicial ou judicial.
- Atuação Focada: Iniciamos as negociações ou o processo judicial, mantendo você informado sobre cada etapa.
Por que Escolher a Martinhago Advocacia?
Somos um escritório hiperespecializado, o que significa que respiramos Direito Securitário todos os dias. Não dividimos nossa atenção.
- Foco Absoluto: Dedicação 100% em Direito Securitário e negativas de seguro.
- Especialistas em Agronegócio: Entendemos profundamente os desafios do PROAGRO e dos seguros rurais privados.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para mapear as teses mais eficazes contra cada seguradora.
- Força Coletiva: Mais de 60 advogados trabalhando juntos no seu caso, garantindo uma visão multidisciplinar.
- Comunicação Clara: Nossa missão é transformar o "juridiquês" em respostas claras e atendimento humano.
Dúvidas Frequentes sobre Negativa por Pragas
A seguradora pode negar a cobertura de uma praga que não está na lista de exclusão?
Em regra, não. Se a praga não está explicitamente excluída na apólice, ela deve ser coberta. A interpretação do contrato de seguro deve ser sempre a mais favorável ao segurado (produtor).
Negaram meu PROAGRO dizendo que falhei no manejo da praga. O que fazer?
A seguradora ou o agente financeiro precisam provar tecnicamente que sua falha no manejo foi a causa principal e direta da perda total. Muitas vezes, a praga é de difícil controle, e essa culpa é indevidamente colocada no produtor para negar a indenização.
O laudo do perito da seguradora disse que a praga não era coberta. Esse laudo é definitivo?
Não. O laudo da seguradora é um documento unilateral. Ele pode (e muitas vezes deve) ser contestado. É possível apresentar um laudo técnico assistente ou solicitar uma perícia judicial para demonstrar a realidade dos fatos.
A cigarrinha-do-milho (Dalbulus maidis) tem cobertura?
Este é um ponto de grande disputa. Muitas seguradoras negam, alegando ser um risco excluído. No entanto, judicialmente, já existem decisões favoráveis que entendem que os danos (enfezamentos) causados por ela devem ser cobertos se o produtor seguiu o manejo correto.
Qual a diferença entre praga e doença para o seguro agrícola?
Tecnicamente, pragas são geralmente insetos (como lagartas, percevejos) e doenças são causadas por fungos, bactérias ou vírus (como a ferrugem). Para o seguro, o que importa é se o evento (seja praga ou doença) está coberto ou excluído na apólice.
O que é a cláusula de "manejo fitossanitário" que a seguradora usa para negar?
É a cláusula que exige que o produtor tome todas as medidas técnicas recomendadas (como aplicação de defensivos) para controlar pragas e doenças. As seguradoras a utilizam para alegar que o produtor foi negligente, mas elas precisam provar essa negligência.
Posso contestar a negativa mesmo se a praga for "nova" na minha região?
Sim. O seguro é feito justamente para cobrir riscos inesperados. A menos que a apólice exclua especificamente aquela praga pelo nome, a cobertura geralmente é devida, pois se enquadra no risco geral da atividade agrícola.
Quanto tempo eu tenho para contestar a negativa do seguro agrícola?
O prazo para entrar com a ação judicial contra a seguradora (prescrição) é, em regra, de apenas 1 (um) ano, contado a partir da data em que você recebeu a carta de negativa oficial.
Não aceite perder o investimento de uma safra inteira por uma negativa injusta. A Martinhago Advocacia se dedica exclusivamente a lutar por segurados, transformando negativas em indenizações.
Se você teve sua cobertura negada pelo PROAGRO ou seguro agrícola privado devido a pragas ou doenças, é fundamental buscar uma análise especializada.
Fale com um Advogado EspecialistaSumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
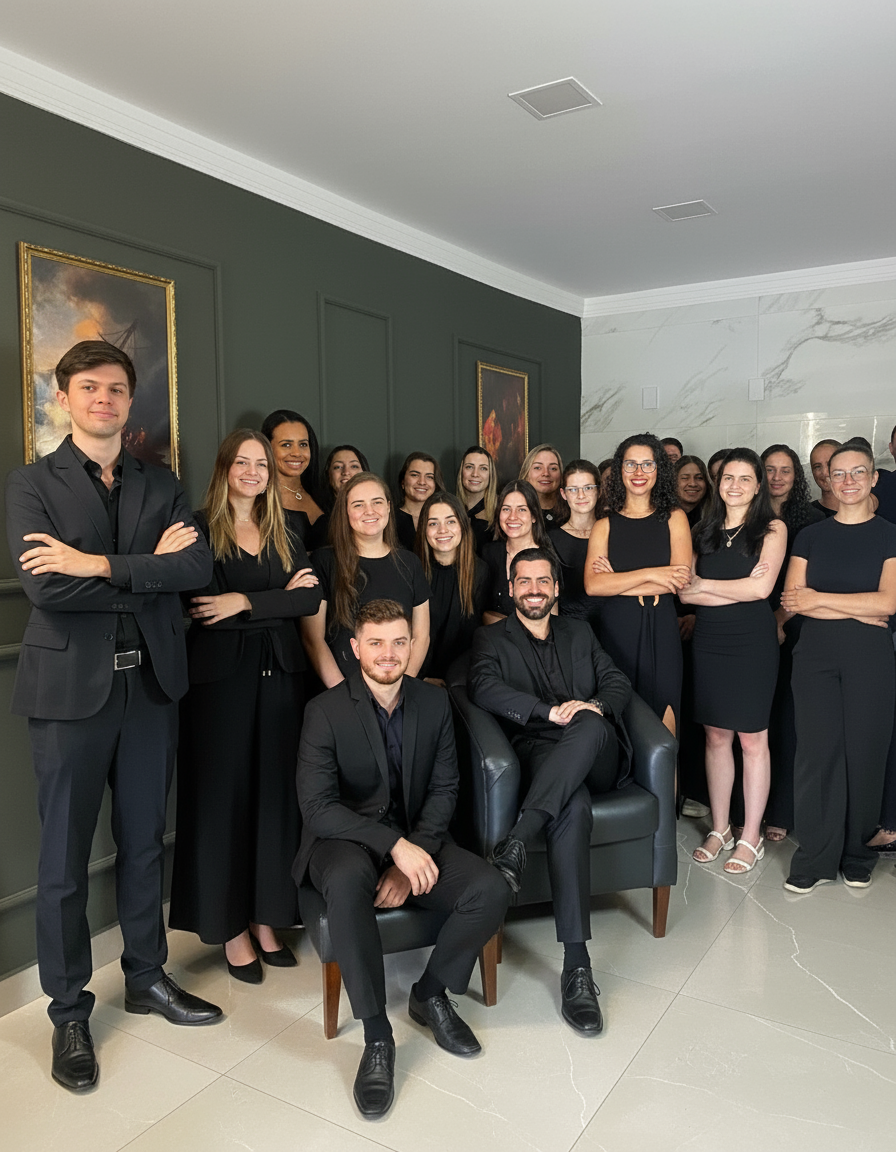
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

