.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Negativa por doença pré-existente não declarada
Garanta Seus Direitos: Reversão da Negativa de Seguro Prestamista por Doença Pré-existente
Advogado especialista em seguro negado | Tire suas dúvidasReceber a negativa de um seguro prestamista no momento mais difícil, como o luto ou a incapacidade, é uma situação profundamente injusta. Muitas vezes, a seguradora alega que uma doença pré-existente não foi declarada na contratação, usando isso como justificativa para não cobrir a dívida (financiamento ou empréstimo).
Contudo, essa alegação nem sempre é válida. Se a seguradora não exigiu exames médicos prévios no momento da contratação, ela não pode, na maioria dos casos, alegar má-fé do segurado para negar a indenização. A Martinhago Advocacia é hiperespecializada em reverter negativas de seguro e entende exatamente como contestar essa decisão.
O seguro prestamista é uma proteção financeira vinculada a uma dívida (como um financiamento imobiliário ou um empréstimo pessoal). Ele garante a quitação ou amortização do saldo devedor em caso de morte ou invalidez do segurado.
A negativa por doença pré-existente ocorre quando a seguradora afirma que o segurado já possuía uma condição de saúde antes de assinar o contrato e omitiu essa informação de má-fé. No entanto, a Justiça entende que a boa-fé é presumida. Cabe à seguradora provar a má-fé.
Mais importante: se a seguradora aceitou o risco e cobrou o prêmio (o pagamento mensal do seguro) sem exigir exames médicos detalhados ou uma declaração de saúde clara, ela assume a responsabilidade. Alegar doença pré-existente apenas no momento de pagar a indenização é, em muitos casos, uma prática abusiva.
Soluções Jurídicas para Negativa de Seguro Prestamista
Atuamos com foco absoluto em Direito Securitário para contestar a decisão da seguradora, buscando a cobertura integral da dívida. Nossa abordagem é baseada em análise técnica e na jurisprudência dominante (decisões reiteradas dos tribunais).
Análise da Ausência de Exames Prévios
O pilar central da defesa. Se a seguradora não realizou exames prévios para avaliar o risco antes de aceitar o contrato, ela não pode negar a cobertura com base em doença pré-existente, exceto em casos de fraude comprovada.
- Buscamos a aplicação da Súmula 609 do Superior Tribunal de Justiça (STJ).
- Defendemos que a seguradora assumiu o risco ao dispensar a avaliação médica.
- Combatemos a alegação de má-fé quando ela não pode ser provada.
Contestação da Declaração de Saúde (DPS)
Muitas vezes, a Declaração Pessoal de Saúde é um formulário genérico, preenchido rapidamente no banco ou financeira, sem os devidos esclarecimentos ao consumidor. Argumentamos falhas no dever de informação da seguradora.
- Analisamos se as perguntas da DPS eram claras e diretas.
- Verificamos se o segurado tinha real conhecimento de sua condição médica no momento da assinatura.
- Questionamos a validade de declarações padronizadas ou preenchidas por terceiros.
Ação Judicial para Cumprimento Forçado do Contrato
Quando a negativa persiste, ingressamos com a medida judicial cabível para exigir a quitação da dívida conforme previsto na apólice.
- Pleiteamos o pagamento integral da indenização para quitação do saldo devedor.
- Em casos de demora excessiva, podemos buscar reparações adicionais.
- Utilizamos nosso banco de dados para aplicar as teses mais eficazes contra cada seguradora.
Nosso Processo de Atuação
Trabalhamos com transparência e foco em resultados, "sem juridiquês", para que você entenda cada etapa:
- Análise do Caso: Estudamos profundamente a apólice, a declaração de saúde (se houver) e a carta de negativa da seguradora.
- Coleta de Provas: Organizamos os documentos médicos e financeiros necessários para fundamentar a ação.
- Notificação Administrativa (Opcional): Em alguns casos, uma notificação extrajudicial bem fundamentada pode resolver a questão rapidamente.
- Ação Judicial: Caso a negativa persista, ingressamos com a ação judicial, apresentando argumentos técnicos sólidos e precedentes judiciais.
- Acompanhamento e Suporte: Você é informado sobre cada avanço do processo, com atendimento humanizado e acessível.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização: Somos dedicados 100% ao Direito Securitário. Não atuamos em outras áreas.
- Força Coletiva: Contamos com mais de 60 advogados analisando casos e construindo estratégias em conjunto.
- Advocacia Inteligente: Utilizamos tecnologia e análise de dados para mapear as teses que mais revertem negativas contra cada seguradora específica.
- Foco na Prática: Somos referência nacional em ações contra seguradoras, liderados pelo Dr. Alcides Martinhago.
- Atendimento Humanizado: Entendemos a dor da negativa. Oferecemos um tratamento empático e linguagem clara, longe do "juridiquês".
Perguntas Frequentes (FAQ)
A seguradora pode negar o seguro prestamista alegando doença pré-existente?
Pode, mas apenas se comprovar duas coisas: que o segurado sabia da doença no momento da contratação E que agiu de má-fé ao omiti-la. Além disso, se a seguradora não exigiu exames prévios, a Justiça entende que ela assumiu o risco.
Eu não sabia que tinha a doença quando assinei. E agora?
Se você não tinha o diagnóstico ou não sabia da gravidade da condição, não existe má-fé. A negativa da seguradora, nesse caso, é considerada indevida e pode ser revertida judicialmente.
O banco me fez assinar a declaração de saúde "em branco" ou muito rápido. Isso ajuda?
Sim. Isso demonstra falha no dever de informação da seguradora e do banco (estipulante). A declaração de saúde precisa ser preenchida pelo próprio segurado, com calma e clareza nas perguntas, o que raramente acontece.
O que diz a Súmula 609 do STJ?
A Súmula 609 diz: "A recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado." Este é um dos principais fundamentos que usamos.
Quanto tempo eu tenho para entrar na Justiça?
O prazo (prescrição) para o beneficiário (como a família) cobrar a indenização contra a seguradora é, em regra, de 10 anos, caso o beneficiário não seja o próprio segurado. Se o próprio segurado (em caso de invalidez) for cobrar, o prazo é de 1 ano. É crucial buscar orientação o quanto antes.
Se eu ganhar a ação, o seguro quita o financiamento?
Sim. O objetivo da ação é forçar a seguradora a cumprir o contrato. Com a decisão judicial favorável, a seguradora deve pagar a indenização prevista na apólice, que geralmente corresponde ao saldo devedor da dívida na data do sinistro (morte ou invalidez).
Preciso pagar algo para iniciar o processo?
Isso depende da análise do caso e do contrato de honorários. A Martinhago Advocacia facilita o acesso à justiça, muitas vezes trabalhando com honorários de êxito (pagos apenas no final, se o cliente vencer).
A Martinhago Advocacia atua em todo o Brasil?
Sim. Embora nossa sede física esteja no Paraná, utilizamos processos judiciais eletrônicos e tecnologia para atuar com excelência em todos os estados do Brasil, revertendo negativas de seguro em nível nacional.
A negativa do seguro prestamista por doença pré-existente não é o fim da linha. É uma barreira que pode, e muitas vezes deve, ser contestada legalmente.
Com uma defesa técnica especializada, é plenamente possível reverter a decisão e garantir que a dívida seja coberta, protegendo o patrimônio e a tranquilidade da família. Nossa missão é transformar essa injustiça em uma indenização real, lutando pelo que é seu por direito.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
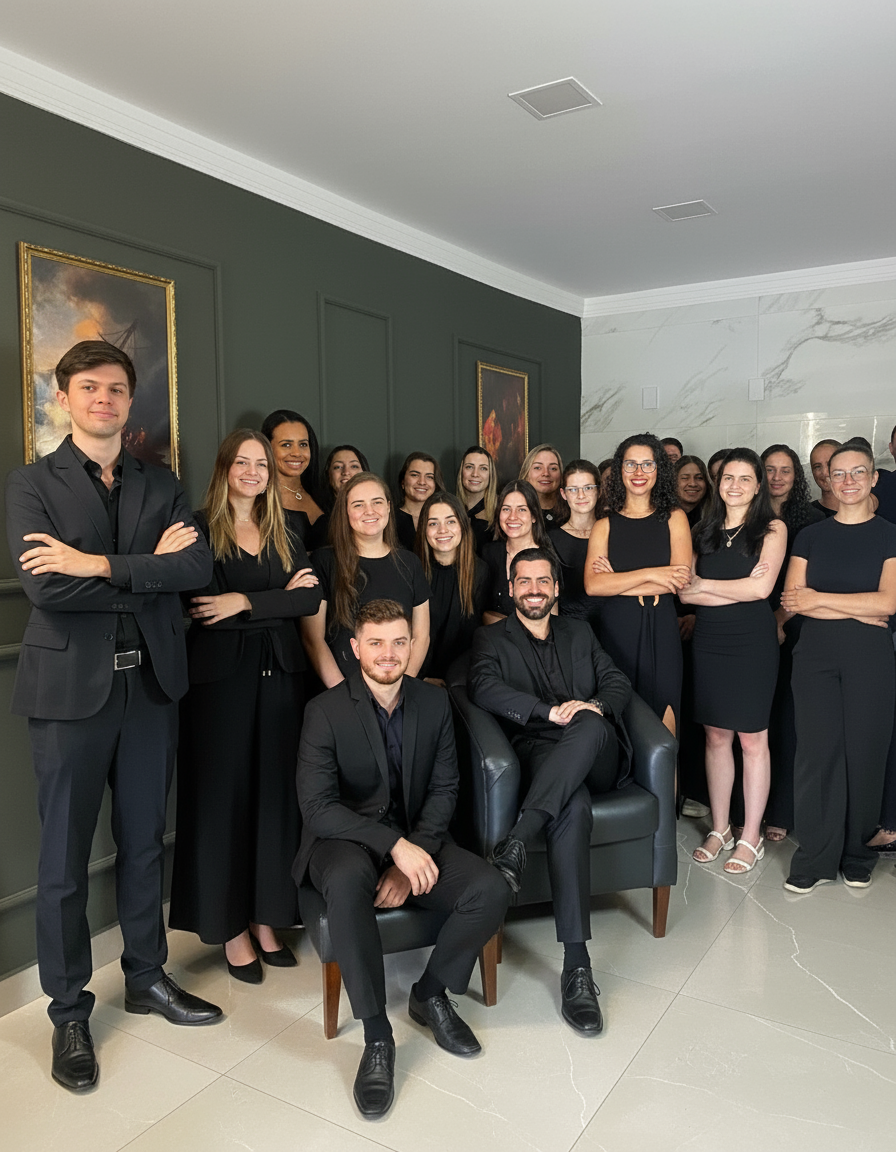
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

