.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Morte natural
Não perca sua indenização: Saiba tudo sobre Prescrição de Seguro de Vida
Advogado especialista em seguro negado | Tire suas dúvidasReceber a negativa do seguro de vida após o falecimento de um ente querido por morte natural é uma situação profundamente desgastante. Muitas famílias contam com essa indenização para manter a estabilidade financeira em um momento de luto. No entanto, é comum que seguradoras utilizem cláusulas contratuais complexas ou burocracias para recusar o pagamento.
Saiba que uma negativa não é o fim da linha. A Martinhago Advocacia é um escritório focado exclusivamente em Direito Securitário, ajudando beneficiários a contestar decisões injustas e garantir o recebimento da indenização devida.
Entendendo a Negativa do Seguro por Morte Natural
A morte natural é aquela que ocorre como consequência de uma doença ou pelo desgaste natural do organismo (idade avançada). Ela se opõe à morte acidental, que resulta de um evento externo, súbito e involuntário.
As seguradoras frequentemente negam a indenização por morte natural alegando, principalmente, doenças preexistentes que não foram declaradas na contratação da apólice. Outras justificativas comuns incluem atraso no pagamento (inadimplência) ou interpretações restritivas do contrato.
Muitas dessas recusas são baseadas em análises superficiais ou em cláusulas consideradas abusivas pelo Judiciário. Ter o apoio de uma advocacia hiperespecializada é fundamental para analisar a validade da negativa e buscar a reversão judicial.
Nossa Atuação em Casos de Morte Natural
Análise Detalhada da Apólice e da Negativa
O primeiro passo é uma análise técnica minuciosa da apólice de seguro de vida e da carta de negativa enviada pela seguradora. Verificamos cada cláusula, os prazos e a fundamentação legal utilizada pela empresa para recusar o pagamento.
- Identificação de cláusulas abusivas ou ilegais.
- Verificação da Declaração de Saúde (DPS) e sua correlação com a causa da morte.
- Análise da exigência de exames prévios pela seguradora.
Ação Judicial para Reversão da Negativa
Quando a negativa se mostra indevida, ingressamos com uma ação judicial buscando o pagamento integral da indenização. Nosso foco é demonstrar que a seguradora agiu de má-fé ou que a doença preexistente não era de conhecimento do segurado no momento da contratação.
- Defesa especializada contra alegação de doença preexistente.
- Atuação para reverter negativas por inadimplência (atraso de parcelas).
- Busca pela indenização mesmo em casos de suicídio (após o período de carência).
Atuamos com base no Código de Defesa do Consumidor e na jurisprudência consolidada dos Tribunais Superiores, que frequentemente protegem o segurado.
Como Funciona Nossa Assessoria Jurídica
- Análise de Viabilidade: Você nos envia a apólice e a carta de negativa. Nossa equipe de especialistas analisa seu caso.
- Diagnóstico Jurídico: Apresentamos um parecer claro (sem juridiquês) sobre as chances de sucesso e a estratégia a ser adotada.
- Fase Administrativa (quando aplicável): Tentamos uma última negociação administrativa com a seguradora, já apresentando nossos fundamentos jurídicos.
- Ação Judicial: Caso a recusa persista, iniciamos o processo judicial, cuidando de toda a burocracia para você.
- Acompanhamento: Você é informado sobre cada etapa do processo de forma humanizada e acessível, até o recebimento da indenização.
Por que Escolher a Martinhago Advocacia?
- Hiperespecialização: Somos 100% focados em Direito Securitário. Não atuamos em outras áreas.
- Força Coletiva: Contamos com mais de 60 advogados dedicados a analisar e reverter negativas de seguro.
- Advocacia Inteligente: Usamos tecnologia e análise de dados das decisões judiciais para construir as estratégias mais eficazes contra as seguradoras.
- Atendimento Humanizado: Entendemos o seu momento de luto. Oferecemos um atendimento empático e comunicação clara, sem "juridiquês".
- Referência Nacional: Liderados pelo Dr. Alcides Martinhago, somos reconhecidos por nossa atuação técnica e estratégica em todo o Brasil.
Dúvidas Frequentes sobre Seguro de Vida e Morte Natural
A seguradora pode negar o seguro alegando doença preexistente?
Sim, é a principal causa de negativa. Contudo, a negativa só é legal se a seguradora comprovar duas coisas: 1) que o segurado sabia da doença ao contratar o seguro (má-fé) e 2) que a seguradora exigiu exames médicos prévios e foi enganada. Se a seguradora não exigiu exames, ela assume o risco do negócio.
E se o segurado atrasou o pagamento de uma parcela?
A seguradora só pode cancelar o contrato por inadimplência se notificar formalmente o segurado sobre o atraso, dando a ele a chance de quitar o débito. O simples atraso de uma parcela não cancela o seguro automaticamente e não justifica a negativa de indenização.
Qual o prazo para a seguradora pagar a indenização por morte?
Após a entrega de todos os documentos solicitados, a seguradora tem o prazo legal de 30 dias para efetuar o pagamento da indenização ou apresentar uma negativa formal e justificada.
O que acontece se a morte natural ocorrer no período de carência?
A maioria das apólices prevê um período de carência (geralmente 24 meses) para morte natural. Se o falecimento ocorrer dentro desse prazo, a seguradora pode recusar o pagamento. No entanto, em casos de morte acidental, não costuma haver carência.
A seguradora alega que o segurado mentiu na Declaração de Saúde. E agora?
É preciso analisar o caso. Se o segurado omitiu uma doença grave da qual tinha pleno conhecimento, pode ser configurada má-fé. Porém, se era uma condição que ele desconhecia ou se a pergunta no formulário era ambígua, a negativa pode ser revertida judicialmente.
Morte por COVID-19 é considerada morte natural?
Sim, a morte decorrente de doenças, incluindo a COVID-19, é classificada como morte natural para fins de seguro. As seguradoras não podem negar a cobertura alegando que se trata de uma pandemia (risco excluído), pois isso é considerado prática abusiva.
Preciso de advogado para pedir o seguro administrativamente?
Não é obrigatório. No entanto, se você já recebeu uma negativa, a assessoria de um advogado especialista aumenta exponencialmente as chances de reverter a decisão, seja administrativamente ou na Justiça.
Quanto tempo tenho para entrar na Justiça contra a seguradora?
O prazo (prescrição) para o beneficiário entrar com a ação judicial cobrando a indenização do seguro de vida é de 10 anos, contados a partir da data da negativa oficial da seguradora.
Lutamos Pelo Seu Direito à Indenização
A perda de um familiar já é um momento de extrema dificuldade. Lidar com a burocracia e a injustiça de uma negativa de seguro de vida não deveria ser mais uma preocupação.
A Martinhago Advocacia existe para equilibrar essa balança, usando conhecimento técnico aprofundado e uma estrutura robusta para garantir que os direitos dos beneficiários sejam respeitados. Nossa missão é transformar negativas injustas em indenizações reais, devolvendo a tranquilidade que sua família merece.
Se você teve o seguro de vida por morte natural negado, fale com nossa equipe para uma análise do seu caso.
Sumario
.jpg)
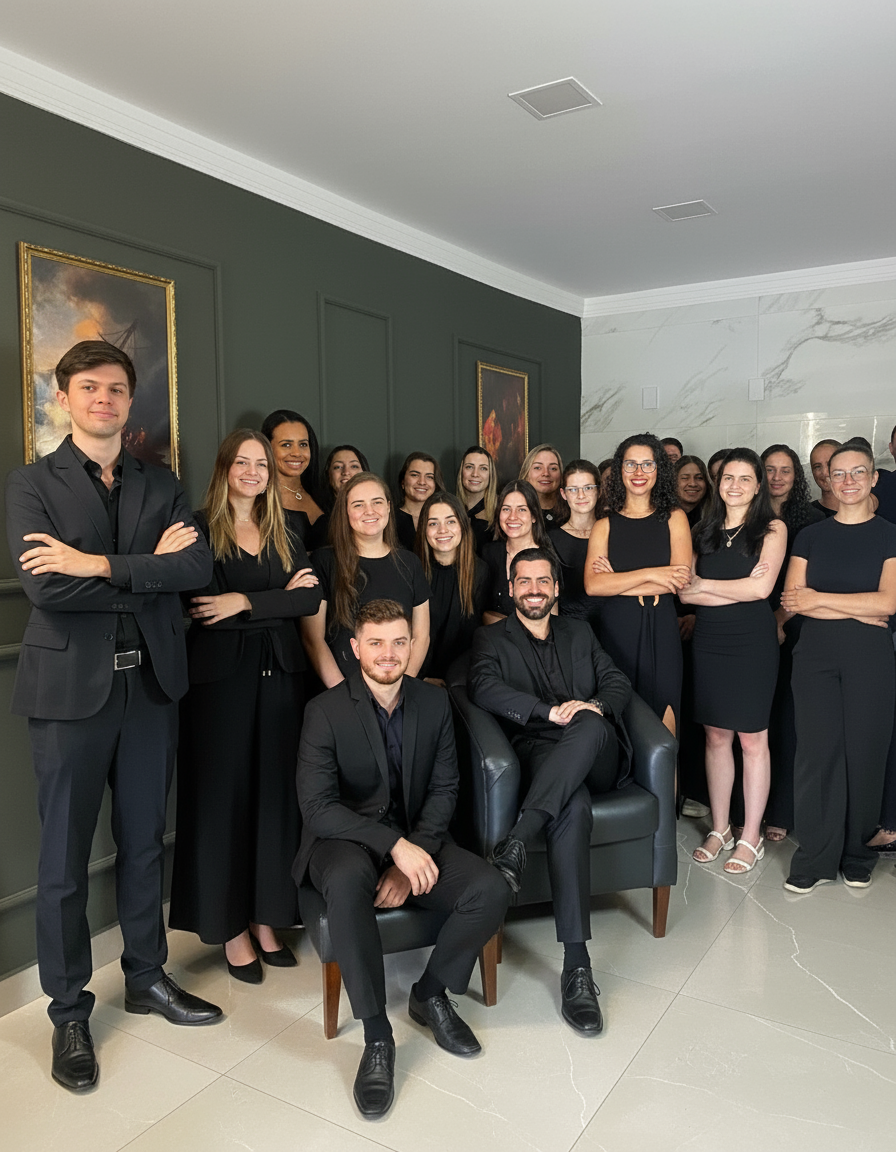
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

