.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Morte acidental
Morte Acidental Seguro de Vida: Revertemos a Negativa da Seguradora
Advogado especialista em seguro negado | Tire suas dúvidasReceber a negativa do seguro de vida após uma morte acidental é um golpe devastador em um momento já extremamente difícil. Muitas famílias acreditam que a decisão da seguradora é final, mas isso não é verdade. Somos um escritório de advocacia focado exclusivamente em reverter negativas de seguro de vida, garantindo que os beneficiários recebam a indenização que lhes é devida por direito.
A cobertura de morte acidental em um seguro de vida paga uma indenização (capital segurado) se o falecimento ocorrer como resultado direto de um acidente, e não por causas naturais ou doença. No entanto, as seguradoras frequentemente utilizam cláusulas complexas, letras miúdas ou interpretações restritivas para negar o pagamento. Elas podem alegar que o evento não foi "acidental", que havia doença preexistente ou que faltou algum documento. Nosso trabalho é analisar tecnicamente o contrato (apólice) e provar que a negativa é injusta e ilegal.
Nossa Atuação Especializada em Negativa por Morte Acidental
Análise Técnica da Apólice e do Sinistro
Muitas negativas são baseadas em interpretações abusivas do contrato. Analisamos cada detalhe da sua apólice e do sinistro para identificar falhas na argumentação da seguradora.
- Identificação de cláusulas nulas ou ambíguas.
- Verificação da correlação entre o acidente e a causa da morte.
- Defesa contra alegações de doença preexistente não declarada.
Reversão de Negativas por Agravamento de Risco
Seguradoras costumam negar pagamentos alegando que o segurado assumiu um "risco" (como dirigir embriagado ou praticar esportes radicais). Mesmo nesses casos, a Justiça entende que a negativa pode ser indevida. Defendemos que a indenização deve ser paga, salvo em casos de dolo comprovado.
- Combate a negativas baseadas em suposições, sem provas concretas.
- Atuação em casos de acidentes de trânsito, mesmo com infrações.
- Garantia dos direitos dos beneficiários independentemente da conduta do segurado (salvo má-fé).
Atuação Judicial Estratégica contra Seguradoras
Quando a negociação administrativa falha, ingressamos com a ação judicial. Nossa hiperespecialização nos permite usar a tecnologia e a análise de dados para sermos mais eficientes que os grandes escritórios das seguradoras.
- Advocacia baseada em dados e jurimetria (análise de decisões judiciais).
- Processo 100% digital e transparente para o cliente.
- Foco total em obter a indenização integral, corrigida e com eventuais danos morais.
Como Funciona Nosso Processo de Análise e Atuação
- Análise Inicial do Caso: Você nos envia a apólice e a carta de negativa da seguradora. Nossa equipe de especialistas analisa a viabilidade do seu caso, sem custo inicial.
- Coleta de Provas: Orientamos sobre toda a documentação necessária (laudos, boletim de ocorrência, prontuários) para construir uma defesa sólida.
- Tentativa de Reversão Administrativa: Muitas vezes, uma notificação extrajudicial elaborada por especialistas é suficiente para que a seguradora reconsidere a negativa.
- Ação Judicial Estratégica: Se a negativa persistir, iniciamos o processo judicial. Nossos mais de 60 advogados atuam de forma colaborativa, usando tecnologia para acelerar o processo.
- Recebimento da Indenização: Lutamos até o fim para garantir o pagamento integral da indenização devida a você e sua família.
Por que Escolher Nossa Advocacia?
- Hiperespecialização: Somos 100% focados em Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Mais de 60 advogados trabalhando em conjunto no seu caso, garantindo uma visão multidisciplinar.
- Advocacia Inteligente: Usamos tecnologia de ponta e análise de dados para otimizar estratégias e enfrentar as seguradoras de igual para igual.
- Sem "Juridiquês": Prezamos por um atendimento humanizado, com linguagem clara e acessível, para que você entenda cada passo do processo.
- Referência Nacional: Somos liderados por Alcides Martinhago e reconhecidos por nossa atuação robusta em ações judiciais contra seguradoras em todo o Brasil.
Dúvidas Frequentes sobre Seguro de Vida por Morte Acidental
O que é considerado morte acidental para o seguro de vida?
É a morte que resulta de um evento súbito, externo, involuntário e violento, como um acidente de trânsito, uma queda, afogamento ou homicídio. Não inclui mortes por doenças ou causas naturais.
A seguradora pode negar o seguro se a morte foi suicídio?
Depende. Se o suicídio ocorrer nos primeiros dois anos de vigência do contrato, a seguradora pode negar a indenização (mas deve devolver a reserva técnica). Após dois anos (período de carência), a cobertura é obrigatória por lei.
O segurado estava embriagado ou sem CNH. A seguradora pode negar?
Esta é uma das negativas mais comuns e mais revertidas na Justiça. A embriaguez ou falta de CNH, por si só, não exclui a cobertura. A seguradora precisa provar que essa condição foi a causa determinante do acidente, o que é muito difícil. A defesa dos beneficiários é quase sempre vitoriosa nesses casos.
A seguradora alegou Doença Preexistente. O que fazer?
Se a seguradora não exigiu exames médicos prévios na contratação, ela assumiu o risco. Além disso, se a morte foi acidental, uma doença preexistente (como diabetes ou hipertensão) geralmente não tem relação direta com o sinistro e não pode ser usada como justificativa para a negativa.
Quanto tempo eu tenho para pedir a indenização (sinistro)?
O prazo de prescrição para o beneficiário cobrar o seguro de vida contra a seguradora é de 10 (dez) anos, contados a partir da data do falecimento (sinistro). Não confunda com o prazo de 1 ano, que se aplica a outras situações.
O que acontece se eu perder o prazo para entregar documentos?
A seguradora pode suspender a análise, mas isso não significa que você perdeu o direito. A negativa por falta de documentos é frequentemente usada para atrasar o pagamento. Nossa equipe ajuda a organizar e protocolar todos os documentos necessários.
A morte por COVID-19 ou outra doença é considerada acidental?
Não. Mortes por doenças, sejam elas virais (como COVID-19), bacterianas ou degenerativas (como câncer ou infarto), são consideradas mortes por causa natural e não se enquadram na cobertura específica de Morte Acidental (MA). Elas são cobertas apenas se a apólice incluir a cobertura de Morte por Qualquer Causa (MQC).
Preciso de um advogado para contestar a negativa?
Embora seja possível tentar administrativamente, a chance de sucesso sem um especialista é muito baixa. As seguradoras usam argumentos técnicos complexos. Um advogado hiperespecializado em seguros sabe exatamente como combater esses argumentos e reverter a decisão, seja administrativamente ou na Justiça.
Perder um ente querido e enfrentar uma batalha burocrática contra uma seguradora é uma injustiça. Nosso propósito é transformar essa injustiça em indenização real. Com uma equipe dedicada e estratégias comprovadas, estamos preparados para lutar pelo direito da sua família e devolver a tranquilidade que vocês merecem neste momento.
Alcides Martinhago Sociedade Individual de Advocacia
CNPJ 43.981.975/0001-50
Este conteúdo tem caráter informativo e não substitui a consulta jurídica especializada.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
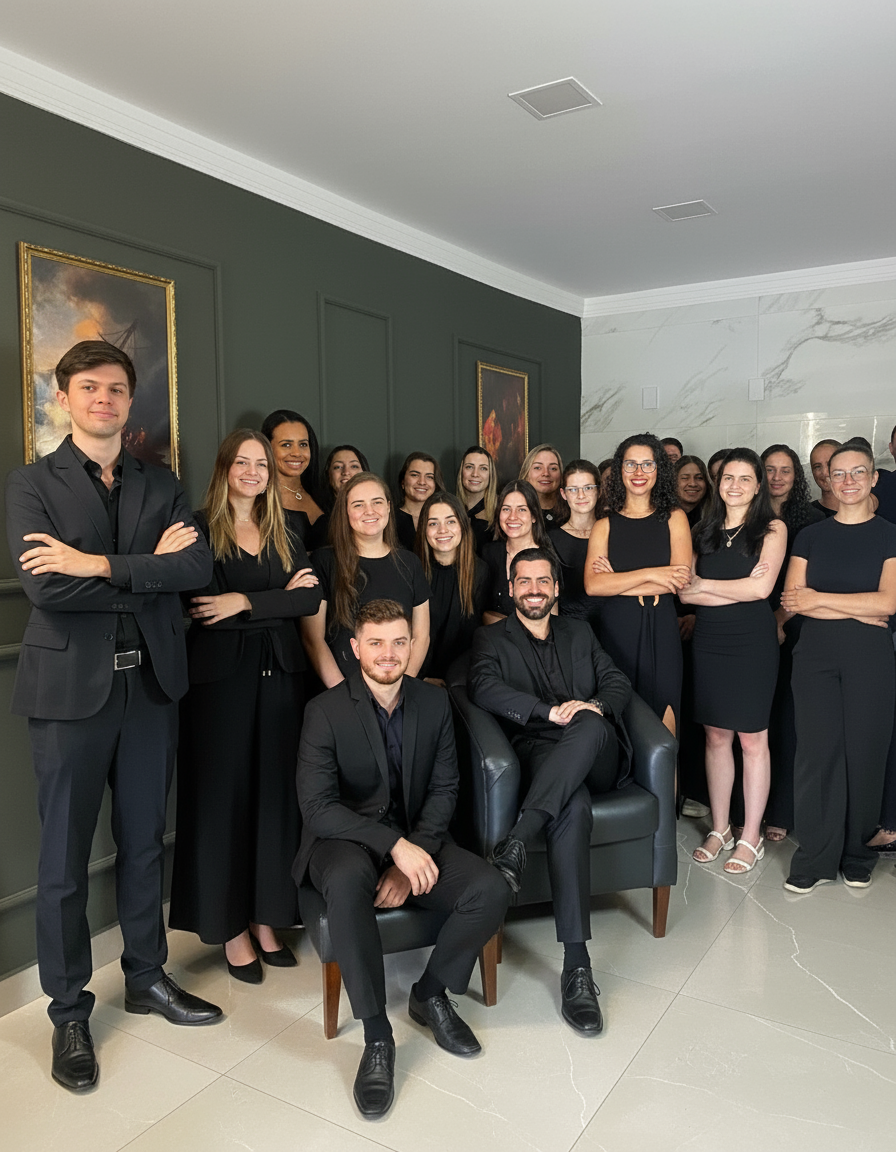
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

