.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Financiamentos (veículo, imóvel, etc.)
Seguro Prestamista Negado: Como Garantir Sua Indenização no Financiamento
Advogado especialista em seguro negado | Tire suas dúvidasO Seguro Prestamista é uma proteção financeira essencial ao contratar um financiamento de imóvel, veículo ou qualquer empréstimo de alto valor. Sua finalidade é clara: garantir a quitação total ou parcial da dívida em casos de imprevistos graves, como morte, invalidez permanente ou, em alguns casos, desemprego.
Ele deveria trazer tranquilidade. No entanto, o que acontece quando a seguradora ou o banco nega a cobertura no momento em que você ou sua família mais precisam? A dívida permanece, e a proteção contratada falha.
Muitas famílias se veem desamparadas, acreditando que a decisão da seguradora é final. Mas isso não é verdade.
Somos um escritório de advocacia hiperespecializado em Direito Securitário. Nosso único foco é reverter negativas de seguro, garantindo que os bancos e seguradoras cumpram o que foi prometido na apólice. Se o seu seguro prestamista foi negado, estamos aqui para transformar essa injustiça em indenização.
Entendendo a Negativa do Seguro Prestamista e Suas Soluções
As seguradoras utilizam diversos argumentos para negar a indenização, mas muitos deles são considerados abusivos pela Justiça. Atuamos em todas as frentes de recusa:
Recusa de Cobertura por Morte do Titular
A principal cobertura do seguro prestamista é a quitação da dívida em caso de falecimento do segurado. A família, já em luto, não deveria ter que se preocupar com a dívida do financiamento.
- Analisamos a apólice e o motivo da recusa (como alegação de doença preexistente).
- Buscamos a quitação imediata do saldo devedor.
- Protegemos o patrimônio da família, impedindo a perda do bem financiado.
Recusa de Cobertura por Invalidez (Permanente ou Temporária)
Se um acidente ou doença causa invalidez permanente (total ou parcial) ou incapacidade temporária, o seguro deve ser acionado. As seguradoras frequentemente negam, questionando o grau da invalidez.
- Atuamos para comprovar a invalidez e o direito à cobertura.
- Garantimos a quitação ou o pagamento das parcelas durante a incapacidade.
- Combatemos laudos médicos parciais ou tendenciosos da seguradora.
A Principal Alegação: Negativa por Doença Preexistente
Esta é a principal ferramenta das seguradoras para negar indenizações. Elas alegam que o segurado omitiu uma doença que já possuía ao assinar o contrato. Na maioria dos casos, essa alegação é abusiva.
Se a seguradora não exigiu exames médicos prévios detalhados no momento da contratação, ela assumiu o risco. A Justiça entende que a má-fé do segurado não pode ser presumida, e a negativa baseada nisso é ilegal.
Recusa de Cobertura por Desemprego Involuntário
Algumas apólices oferecem cobertura para desemprego involuntário, pagando algumas parcelas do financiamento. A recusa é comum por detalhes técnicos ou "falta de provas" do tipo de demissão.
- Analisamos as cláusulas específicas da cobertura de desemprego.
- Reunimos a documentação necessária para comprovar o direito.
- Asseguramos o "fôlego" financeiro para que o cliente não se torne inadimplente.
Como Atuamos para Reverter a Negativa
Nosso processo é focado em agilidade e eficiência, usando inteligência jurídica para acelerar seu resultado. Seguimos um fluxo de trabalho claro e objetivo:
- Análise Inicial (Sem Custo): Você nos envia a apólice e a carta de negativa. Nossa equipe de especialistas analisa a viabilidade do seu caso.
- Diagnóstico Jurídico: Apresentamos um parecer claro (sem "juridiquês") sobre seus direitos e as chances de sucesso.
- Coleta de Provas: Orientamos você na coleta de todos os documentos médicos e contratuais necessários.
- Ação Judicial Estratégica: Ingressamos com a ação judicial, utilizando nossa experiência e análise de dados para combater os argumentos da seguradora.
- Acompanhamento: Mantemos você informado sobre cada etapa do processo, de forma humana e acessível.
Por que Escolher a Martinhago Advocacia?
Não somos um escritório de advocacia comum. Somos uma força-tarefa focada exclusivamente em Direito Securitário.
- Foco Absoluto: 100% de dedicação a casos contra seguradoras. Não atuamos em nenhuma outra área.
- Força Coletiva: Mais de 60 advogados especializados trabalhando juntos no seu caso, trazendo visões multidisciplinares.
- Advocacia Inteligente: Usamos tecnologia e análise de dados de milhares de processos para definir a melhor estratégia contra cada seguradora.
- Atuação Nacional: Defendemos clientes em todo o Brasil, independentemente de onde você esteja.
- Linguagem Clara: Nossos advogados falam a sua língua. Explicamos tudo de forma simples e direta, sem "juridiquês".
Dúvidas Frequentes sobre Seguro Prestamista
O que exatamente é o Seguro Prestamista?
É um seguro, geralmente contratado junto com um financiamento (imobiliário, veículo) ou empréstimo. Ele serve para pagar a dívida (total ou parcialmente) caso o devedor sofra um dos eventos cobertos, como morte ou invalidez.
O banco pode me obrigar a contratar o seguro prestamista com ele?
Não. Isso é considerado "venda casada", uma prática ilegal. Você tem o direito de contratar o seguro com qualquer seguradora de sua escolha, desde que as coberturas sejam equivalentes às exigidas pelo banco.
A seguradora negou por "Doença Preexistente". Tenho algum direito?
Sim. Se a seguradora não exigiu exames médicos no momento da contratação, ela não pode, em regra, alegar doença preexistente para negar a indenização, a menos que comprove sua má-fé (que você sabia da doença e omitiu deliberadamente).
Quanto tempo eu tenho para contestar a negativa do seguro?
O prazo de prescrição (tempo limite) para entrar com a ação judicial contra a seguradora é de 1 (um) ano, contado a partir da data em que você recebeu a carta de negativa por escrito.
Se eu estava desempregado ou autônomo e morri, o seguro cobre?
A cobertura principal (morte ou invalidez) independe da sua situação profissional. A cobertura de desemprego, no entanto, é específica e geralmente exige vínculo CLT anterior.
O banco continuará cobrando as parcelas após a negativa?
Sim. Para o banco, a dívida continua ativa até que a indenização do seguro seja paga. Por isso, é crucial agir rapidamente para evitar a inadimplência e a perda do bem, muitas vezes pedindo uma liminar na justiça.
Se a pessoa cometeu suicídio, o seguro prestamista paga?
Sim. A lei determina que, após os dois primeiros anos de vigência do contrato (período de carência), a seguradora é obrigada a pagar a indenização em caso de suicídio. Negar a cobertura neste caso é ilegal.
Preciso pagar algo para iniciar o processo?
Nossa análise inicial do caso é feita sem custo. Após a análise e aceite da proposta, definiremos os próximos passos. Nossa missão é viabilizar seu acesso à justiça.
Não Aceite a Negativa. Busque Seu Direito.
Não aceite a negativa do seguro prestamista como a palavra final. A recusa da seguradora é, muitas vezes, apenas o início de uma disputa que pode ser vencida com a orientação jurídica correta.
A Martinhago Advocacia existe para reequilibrar essa disputa, colocando mais de 60 especialistas contra o poder financeiro das seguradoras. Estamos prontos para analisar seu caso e lutar pelo seu direito de quitar o financiamento e proteger seu patrimônio.
Entre em contato para uma análise inicial:
(44) 9 9998-3859
(44) 9 99819-9339
Alcides Martinhago Sociedade Individual de Advocacia
CNPJ 43.981.975/0001-50
Atuação especializada em Direito Securitário em todo o Brasil.
Sumario
.jpg)
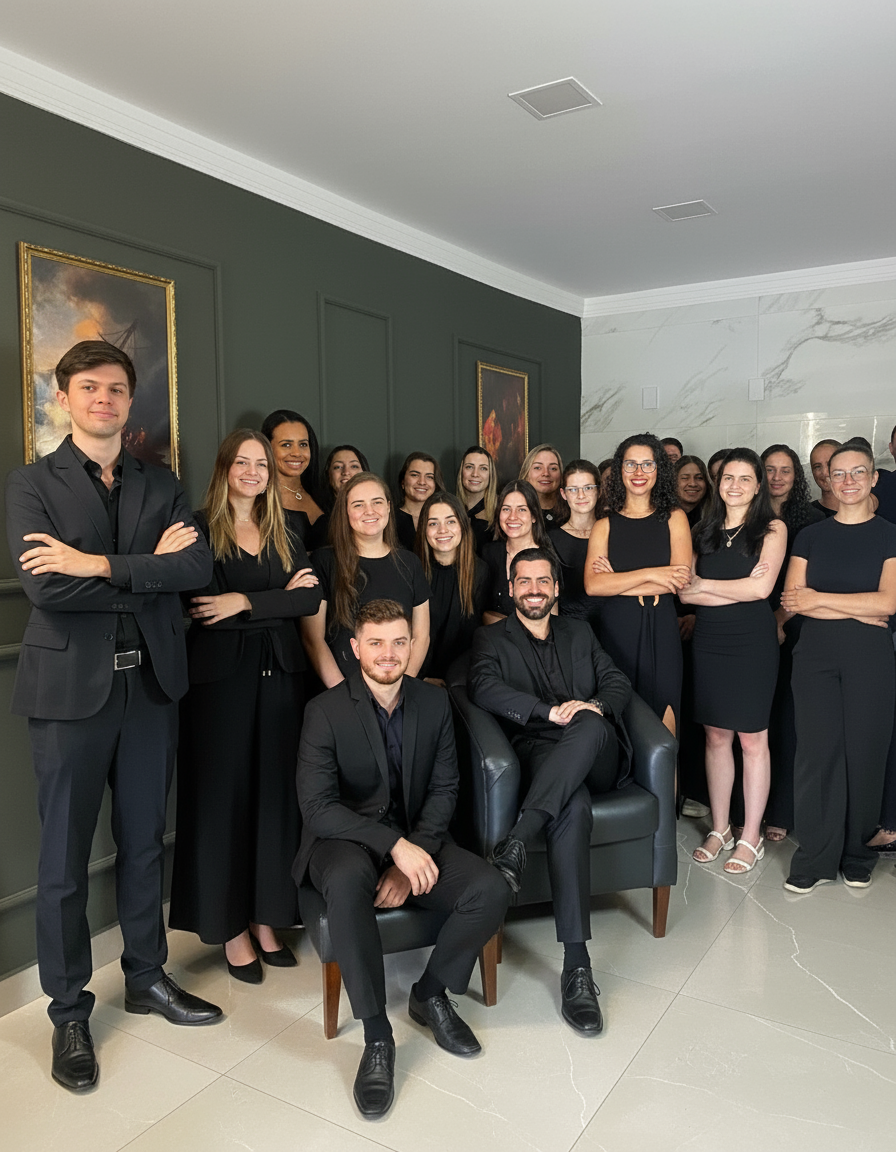
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

