.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Empréstimo consignado
Seguro Prestamista Negado em Consignado? Garanta a Quitação da Dívida
Advogado especialista em seguro negado | Tire suas dúvidasMuitas pessoas contratam empréstimos consignados acreditando que suas famílias estão protegidas pelo seguro prestamista. Este seguro foi criado para quitar a dívida em eventos difíceis como morte ou invalidez. No entanto, muitas famílias são surpreendidas quando, no momento de maior necessidade, a seguradora nega a cobertura e continua cobrando a dívida.
Se esta é a sua situação, entenda que a negativa da seguradora não é o fim. Uma assessoria jurídica especializada pode reverter essa injustiça e garantir que o contrato seja cumprido.
Entendendo o Seguro Prestamista no Empréstimo Consignado
O seguro prestamista é uma proteção financeira vinculada diretamente a uma dívida, como um empréstimo consignado. Sua finalidade é clara: garantir que o saldo devedor seja pago (total ou parcialmente) caso um evento coberto aconteça com o devedor.
Os eventos mais comuns cobertos são morte e invalidez permanente. Em alguns casos, pode cobrir desemprego involuntário, mas isso é menos comum em consignados.
O problema surge quando a seguradora utiliza cláusulas complexas, letras miúdas ou a famosa alegação de "doença preexistente" para negar o pagamento. Isso é frequentemente uma prática abusiva, especialmente se a seguradora não exigiu exames médicos quando o seguro foi contratado.
Nossa Atuação: Revertendo a Negativa do Seguro Prestamista
Somos um escritório hiperespecializado em Direito Securitário. Nosso foco é 100% em reverter negativas de seguradoras, garantindo que o seguro cumpra sua função: quitar a dívida do empréstimo consignado e trazer tranquilidade à família.
Recusa por Morte do Contratante
A família descobre que a dívida do consignado não foi quitada após o falecimento. A seguradora nega o pagamento, alegando diversos motivos. Atuamos para forçar a seguradora a cumprir o contrato e declarar a dívida extinta.
- Análise detalhada da apólice e do contrato de empréstimo.
- Obrigação judicial para quitação imediata do saldo devedor.
- Possível restituição de valores pagos indevidamente pelos herdeiros após o sinistro.
Recusa por Invalidez (Permanente ou Total)
O segurado sofre um acidente ou doença que o incapacita, mas a seguradora nega a cobertura de invalidez. Lutamos para comprovar a incapacidade coberta pela apólice e garantir o pagamento.
- Análise de laudos médicos e da definição de invalidez no contrato.
- Reversão de negativas baseadas em interpretações abusivas da seguradora.
- Garantia da indenização para quitação total ou parcial do empréstimo.
Negativa por Doença Pré-existente
Esta é a justificativa mais comum usada pelas seguradoras. Elas alegam que o segurado omitiu uma doença que já possuía. Na maioria dos casos, essa negativa é ilegal. A lei (Súmula 609 do STJ) entende que, se a seguradora não exigiu exames médicos na contratação, ela não pode alegar doença preexistente para negar a cobertura, salvo se comprovar má-fé do segurado.
- Defesa baseada na Súmula 609 do Superior Tribunal de Justiça.
- Comprovação de que a seguradora assumiu o risco ao não exigir exames.
- Obrigação de pagamento da indenização, independentemente da alegação.
Nosso Processo de Atuação
Trabalhamos de forma transparente e focada na solução:
- Análise Gratuita do Caso: Você nos envia a documentação (contrato do empréstimo, apólice se tiver, e a carta de negativa) e nossa equipe de especialistas analisa a viabilidade de reverter a decisão.
- Diagnóstico e Estratégia: Apresentamos a você, em linguagem clara e "sem juridiquês", quais são seus direitos e qual será nossa estratégia (administrativa ou judicial) para buscar a quitação da dívida.
- Atuação Focada: Ingressamos com as medidas necessárias. Nossa força coletiva de mais de 60 advogados e o uso de tecnologia garantem uma atuação ágil e estratégica.
- Resolução: Buscamos a decisão final que obriga a seguradora a pagar o saldo devedor e, em muitos casos, a restituir valores pagos indevidamente pela família após a data do evento (morte ou invalidez).
Por que escolher a Martinhago Advocacia?
Nossa missão é transformar injustiças em indenizações reais. Entendemos a dor de ter um direito negado em um momento de fragilidade. Nossos pilares garantem uma advocacia eficiente:
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas.
- Força Coletiva: Mais de 60 advogados especializados trabalhando juntos no seu caso, garantindo uma visão multidisciplinar e ágil.
- Advocacia Inteligente: Usamos análise de dados e tecnologia para entender como as seguradoras operam e definir as estratégias com maior chance de sucesso.
- Sem "Juridiquês": Tratamos nossos clientes com empatia e respeito. Você entenderá cada etapa do processo em uma linguagem simples e direta.
- Referência Nacional: Somos liderados por Alcides Martinhago e reconhecidos em todo o Brasil por nossa atuação combativa contra seguradoras.
Dúvidas Frequentes sobre Seguro Prestamista
O que acontece com o empréstimo consignado se a pessoa morre?
Se houver um seguro prestamista válido, o seguro deve ser acionado para quitar o saldo devedor. A dívida não deve ser transferida aos herdeiros. Se não houver seguro, a dívida será paga com os bens da herança, se existirem.
A seguradora negou por "doença preexistente". Tenho direito?
Sim, na maioria dos casos. Se a seguradora não exigiu exames médicos prévios no momento da contratação, ela assumiu o risco. O STJ (Súmula 609) entende que a seguradora não pode alegar doença preexistente para negar a cobertura se não houve má-fé comprovada do segurado.
O banco pode me obrigar a contratar o seguro prestamista?
Não. A prática de condicionar a liberação do empréstimo à contratação do seguro é considerada "venda casada", o que é ilegal segundo o Código de Defesa do Consumidor.
O seguro cobre desemprego no empréstimo consignado?
Depende da apólice. Alguns contratos de seguro prestamista incluem a cobertura para desemprego involuntário (demissão sem justa causa), mas isso é mais comum em empréstimos pessoais do que em consignados para aposentados ou servidores públicos. É preciso ler o contrato.
A seguradora pode negar o pagamento se as parcelas do seguro estavam atrasadas?
Se o seguro estava embutido na parcela do empréstimo (que era descontado em folha), é muito difícil haver atraso. Se o pagamento era separado e houve um atraso mínimo, a jurisprudência entende que a seguradora não pode cancelar o contrato automaticamente sem notificar o segurado. Isso pode ser revertido.
O que fazer se o banco não me deu a cópia da apólice do seguro?
O banco é obrigado a fornecer. A ausência da apólice é uma falha na prestação do serviço. Mesmo sem ela, podemos buscar judicialmente o reconhecimento do seu direito, exigindo que o banco apresente o documento.
O prazo para pedir o seguro já passou. Ainda posso fazer algo?
O prazo (prescrição) para acionar o seguro é geralmente de 1 ano para o próprio segurado (em caso de invalidez) e 3 anos para os beneficiários (em caso de morte). No entanto, o início desse prazo é contado da data em que se toma ciência do fato ou da negativa oficial da seguradora. Consulte-nos para analisar seu caso específico.
O contrato do empréstimo era muito antigo. O seguro ainda vale?
Sim. O que importa é a data do evento (morte ou invalidez). Se o evento ocorreu enquanto o contrato de empréstimo (e o seguro) estava vigente, a cobertura é devida, mesmo que o acionamento demore.
Não aceite a negativa da seguradora como a palavra final. A recusa em quitar o empréstimo consignado após um evento de morte ou invalidez é uma prática que pode e deve ser combatida. Com o apoio de uma advocacia hiperespecializada, você pode garantir a quitação da dívida e a tranquilidade da sua família.
Se você teve o seguro prestamista negado, fale com nossa equipe agora mesmo e faça uma análise do seu caso.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
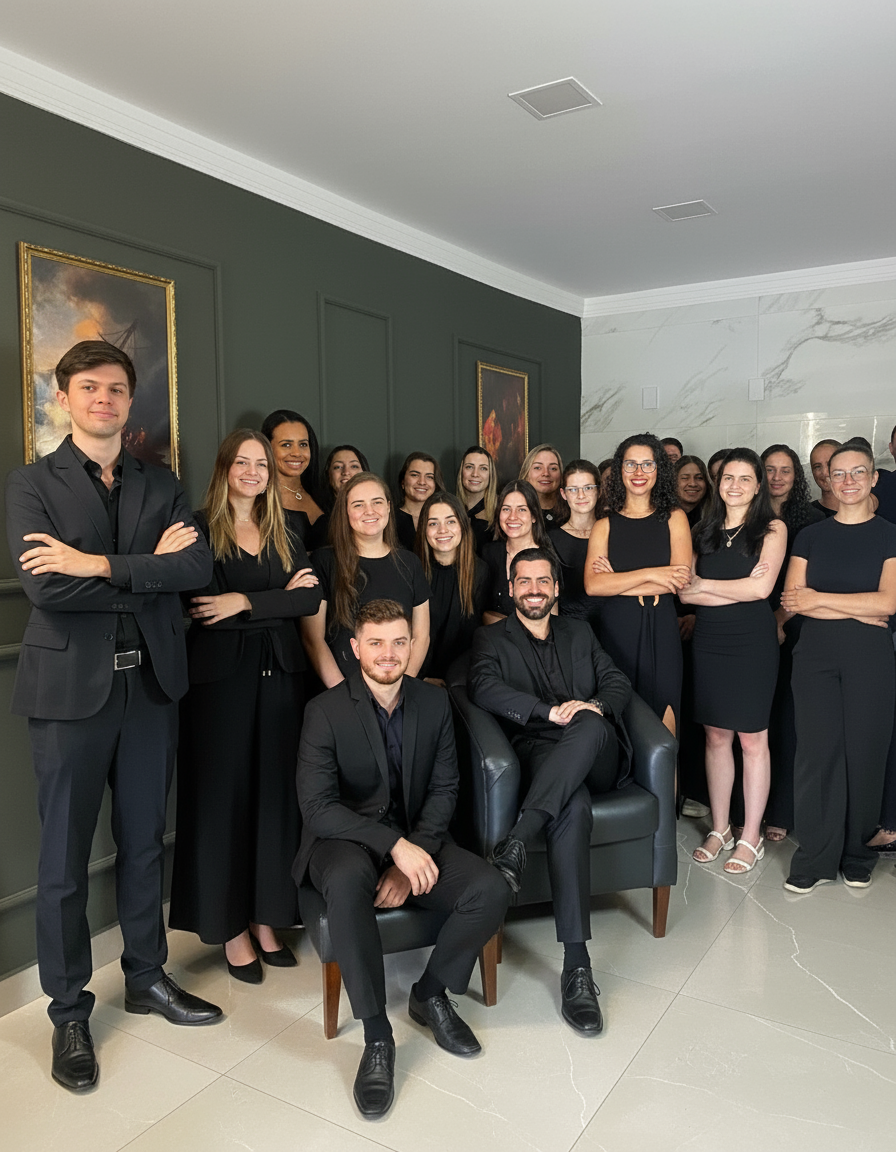
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

