.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Doenças graves não cobertas
Negativa de Seguro de Vida por Doença Grave: Revertemos sua Recusa
Advogado especialista em seguro negado | Tire suas dúvidasReceber o diagnóstico de uma doença grave é um momento de extrema vulnerabilidade. A situação se agrava quando a seguradora nega a cobertura do seguro de vida, exatamente quando você mais precisa do suporte financeiro contratado.
Muitas vezes, essa negativa é baseada em interpretações questionáveis da apólice, em listas restritivas de doenças ou em alegações de doença preexistente. Se o seu seguro de vida foi negado após um diagnóstico, saiba que essa decisão pode ser, e frequentemente é, revertida judicialmente.
As apólices de seguro de vida frequentemente possuem uma cobertura específica para "Doenças Graves" (DG). O objetivo dessa cobertura é fornecer uma indenização em vida para que o segurado possa custear tratamentos, adaptar sua rotina ou simplesmente ter tranquilidade financeira durante um período difícil.
No entanto, é comum que as seguradoras recusem o pagamento alegando que a doença diagnosticada não está no "rol" exato de doenças listadas no contrato, ou que o diagnóstico é anterior à contratação (doença preexistente). O que muitos consumidores não sabem é que, em diversos casos, essa recusa é indevida e pode ser contestada.
Nossa Atuação Jurídica: Foco na Negativa de Doenças Graves
Somos um escritório hiperespecializado em Direito Securitário. Nossa atuação é focada exclusivamente em reverter negativas de seguro, utilizando profundo conhecimento técnico e tecnologia para defender o direito do consumidor.
Análise Detalhada da Apólice e da Recusa
O primeiro passo é entender a fundo o motivo da negativa. Analisamos minuciosamente cada cláusula do seu contrato e a justificativa da seguradora, confrontando-os com os seus laudos médicos.
- Verificação de cláusulas abusivas ou limitativas.
- Análise da interpretação do contrato em favor do consumidor.
- Avaliação da alegação de doença preexistente (que exige prova de má-fé).
Ação Judicial para Reversão da Negativa e Indenização
Quando a seguradora insiste na recusa, a via judicial é o caminho para garantir seu direito. Temos vasta experiência em litígios contra as maiores seguradoras do país, buscando a indenização integral.
- Obtenção da indenização completa do seguro de vida para doenças graves.
- Discussão sobre o real alcance da cobertura, mesmo que a doença não esteja na lista.
- Defesa contra alegações de omissão de informação na contratação.
O Código de Defesa do Consumidor (CDC) é uma ferramenta vital nesses casos, garantindo que as cláusulas contratuais sejam interpretadas da maneira mais favorável ao segurado.
Como Funciona Nosso Processo de Análise
- Análise de Caso (Sem Custo): Você nos envia a apólice, a carta de negativa da seguradora e os documentos médicos relevantes.
- Diagnóstico Jurídico: Nossa equipe de mais de 60 advogados analisa a viabilidade de reverter a decisão com base na lei e na jurisprudência.
- Definição da Estratégia: Apresentamos a você, em linguagem simples e clara, qual o melhor caminho a seguir (extrajudicial ou judicial).
- Atuação Focada: Iniciamos a contestação contra a seguradora, mantendo você informado sobre cada etapa, sem "juridiquês".
- Resolução: Buscamos a indenização que é sua por direito, para que você possa focar na sua saúde e na sua família.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas, o que garante profundo conhecimento técnico.
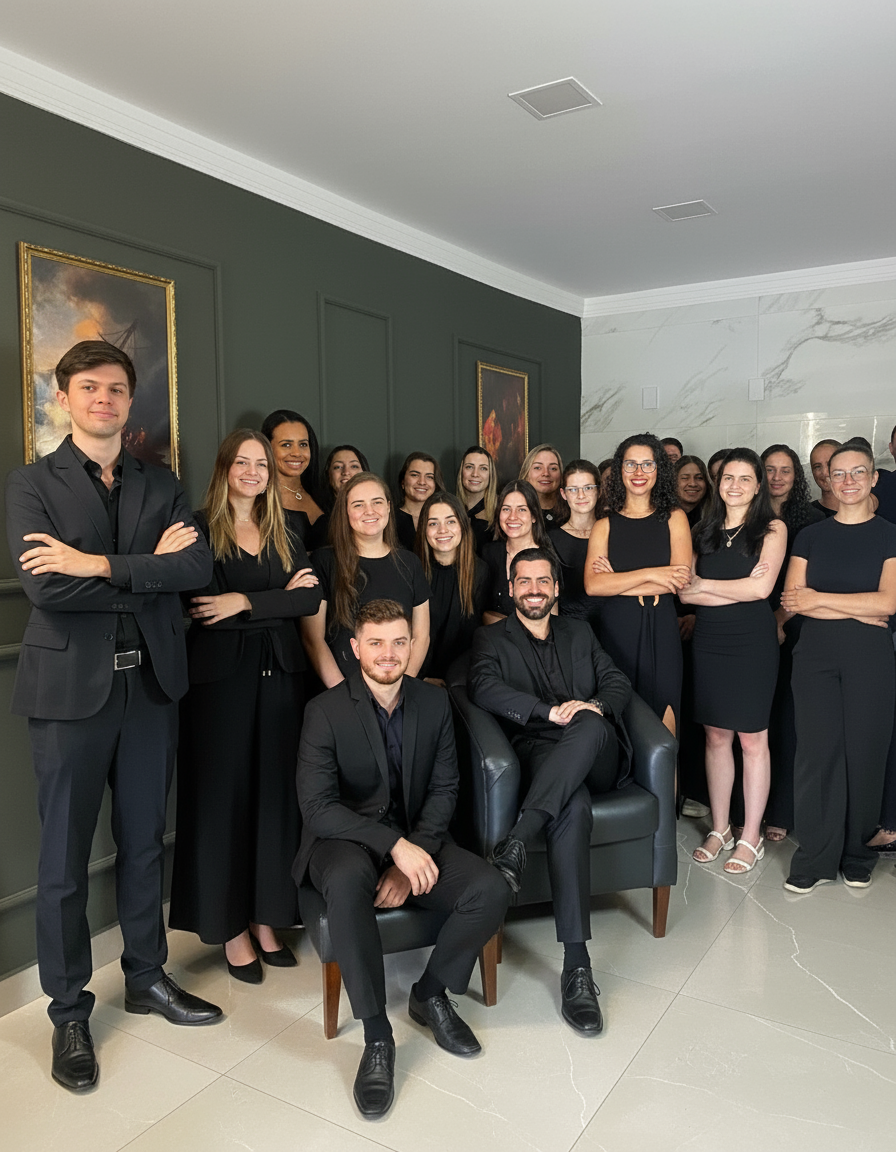
- Força Coletiva: Mais de 60 advogados trabalhando em conjunto no seu caso, garantindo uma visão multidisciplinar e estratégica.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para otimizar nossas estratégias e aumentar as chances de êxito contra as seguradoras.
- Atendimento Humanizado: Entendemos o momento delicado que você enfrenta. Falamos a sua língua, sem "juridiquês".
- Referência Nacional: Somos liderados por Alcides Martinhago e reconhecidos por nossa atuação estratégica em ações complexas contra seguradoras em todo o Brasil.
Perguntas Frequentes sobre Seguro de Vida e Doenças Graves
A seguradora pode negar se minha doença não estava na lista da apólice?
Depende. Muitas vezes essa lista é considerada abusiva pelo Judiciário. Se a doença diagnosticada é grave e se enquadra no espírito da cobertura, a negativa baseada apenas na ausência da lista pode ser revertida.
Fui diagnosticado com câncer, mas a seguradora negou. Isso está correto?
Frequentemente não. O câncer é uma das principais doenças cobertas. As negativas podem ocorrer por alegações de doença preexistente ou se o tipo específico (ex: câncer de pele não melanoma) estiver expressamente excluído. Mesmo assim, muitas dessas exclusões são questionáveis.
O que é considerado doença preexistente pela seguradora?
É qualquer doença que o segurado já sabia possuir antes de contratar o seguro. Contudo, para negar a indenização, a seguradora precisa provar duas coisas: que o segurado agiu de má-fé (omitindo a informação intencionalmente) e que exigiu exames médicos prévios na contratação.
Não fiz exames médicos ao contratar o seguro. Isso me prejudica?
Pelo contrário, geralmente ajuda o segurado. Se a seguradora não exigiu exames prévios, ela assumiu o risco do negócio. Ela não pode, anos depois, alegar doença preexistente para negar a indenização, salvo se comprovar sua má-fé absoluta.
Quanto tempo eu tenho para contestar a negativa do seguro?
O prazo prescricional (limite) para ações do segurado contra a seguradora é, em regra, de 1 (um) ano. Esse prazo começa a contar da data em que você recebeu a negativa oficial (por escrito) da seguradora. Por isso, é crucial buscar ajuda rapidamente.
Meu diagnóstico é de Alzheimer ou Parkinson. O seguro de vida cobre?
Muitas apólices excluem doenças degenerativas da cobertura de "Doenças Graves". Contudo, é preciso analisar o contrato, pois essas doenças podem levar à cobertura por "Invalidez", que é outra garantia comum. A negativa deve ser analisada caso a caso.
A seguradora alega que omiti informações no Questionário de Saúde. Perdi o direito?
Não necessariamente. A omissão só anula o contrato se for relevante (influenciaria a aceitação do risco) e se for comprovada a má-fé do segurado no momento da contratação. A simples alegação da seguradora não é suficiente.
Preciso pagar algo para iniciar a ação?
A Martinhago Advocacia oferece uma análise inicial do seu caso sem custo. Nossos honorários são transparentes e discutidos abertamente, geralmente focados no êxito da ação. Nosso objetivo é viabilizar seu acesso à justiça.
A negativa de cobertura para uma doença grave é um golpe financeiro e emocional em um momento que exige tranquilidade. Lutar contra uma seguradora sozinho é uma batalha desigual.
Com o apoio de uma advocacia hiperespecializada, que entende as táticas das seguradoras e utiliza a lei e a tecnologia a seu favor, suas chances de reverter a injustiça e obter a indenização aumentam significativamente.
Nosso compromisso é transformar negativas injustas em indenizações reais, devolvendo a tranquilidade que você precisa para focar no que realmente importa.
Alcides Martinhago Sociedade Individual de Advocacia
CNPJ 43.981.975/0001-50
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

