.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Doença pré-existente não declarada
Seguro Saúde Negado por Doença Pré-existente? Reverta a Negativa
Advogado especialista em seguro negado | Tire suas dúvidasReceber uma negativa de cobertura do seguro saúde sob a alegação de doença pré-existente não declarada (também conhecida como DLP) é uma situação frustrante e angustiante. Muitas vezes, o beneficiário sequer tinha conhecimento da condição ou não agiu de má-fé.
As seguradoras utilizam esse argumento para negar tratamentos, cirurgias e procedimentos caros, mas nem sempre essa recusa é legal. Na maioria dos casos, a negativa é indevida e pode ser revertida na Justiça.
A Doença ou Lesão Pré-existente (DLP) é aquela que o beneficiário ou seu representante legal sabia ser portador no momento da contratação do plano de saúde. A principal controvérsia ocorre quando a operadora alega que o cliente omitira essa informação de má-fé.
No entanto, para que a negativa seja válida, a seguradora precisa cumprir dois requisitos rigorosos:
- Comprovar que o cliente tinha conhecimento inequívoco da doença no momento da assinatura do contrato.
- Provar que houve má-fé, ou seja, a intenção deliberada de enganar a operadora para obter vantagem.
Se a seguradora não realizou exames admissionais ou se o cliente não tinha diagnóstico fechado, a alegação de omissão é frágil. A simples suspeita não configura má-fé.
Mesmo que a doença seja pré-existente e declarada, o plano não pode negar atendimento. Nesses casos, aplica-se a Cobertura Parcial Temporária (CPT), um período máximo de 24 meses em que o plano pode suspender a cobertura para eventos relacionados apenas àquela doença específica. A negativa total é ilegal.
Nossas Soluções Jurídicas para Negativa por Doença Pré-existente
Quando a negativa da operadora de saúde é abusiva, atuamos de forma estratégica para garantir que seus direitos sejam restabelecidos. Nossa abordagem é focada em reverter a decisão da seguradora, seja administrativamente ou judicialmente.
Reversão Judicial de Negativas (Liminar)
A principal solução é a ação judicial com pedido de liminar. Esta é uma medida de urgência para que o juiz determine o custeio imediato do tratamento, cirurgia ou procedimento, antes mesmo do fim do processo.
- Garantia de acesso rápido ao tratamento médico necessário.
- Responsabilização da operadora pela recusa indevida.
- Obrigação de cobertura integral, mesmo em casos de CPT já cumprida ou não aplicável.
Análise de Má-Fé e Omissão
Muitos clientes são acusados de má-fé injustamente. Realizamos uma análise técnica para descaracterizar essa alegação, provando que não havia conhecimento prévio da doença ou que a declaração de saúde foi preenchida corretamente (boa-fé).
- Defesa baseada na ausência de exames prévios exigidos pela seguradora.
- Aplicação do Código de Defesa do Consumidor e da Lei dos Planos de Saúde.
- Foco em provar a boa-fé do consumidor, que é sempre presumida.
Indenização por Danos Morais
A negativa indevida agrava a situação de vulnerabilidade do paciente, gerando angústia e sofrimento que ultrapassam o mero aborrecimento. Buscamos uma compensação financeira (danos morais) para reparar o desgaste sofrido.
- Reparação pelo sofrimento psicológico e emocional.
- Caráter punitivo à seguradora por práticas abusivas.
Como Atuamos: Nosso Processo Focado em Resultados
Desenvolvemos um método de trabalho que combina tecnologia e atendimento humanizado para acelerar sua solução:
- Análise e Diagnóstico: Você nos envia toda a documentação (contrato, laudos, negativa por escrito). Nossa equipe de especialistas analisa a viabilidade do caso em tempo recorde.
- Definição da Estratégia: Com base em nosso banco de dados e na análise multidisciplinar, definimos a melhor tese jurídica, priorizando o pedido de liminar para urgências.
- Execução Imediata: Distribuímos a ação judicial e despachamos diretamente com o juiz para garantir a análise rápida do pedido de urgência (liminar).
- Acompanhamento "Sem Juridiquês": Você é informado sobre cada etapa do processo em uma linguagem simples e direta, entendendo exatamente o que está acontecendo.
Por Que Escolher a Martinhago Advocacia?
Liderado pelo Dr. Alcides Martinhago, nosso escritório é referência nacional em reverter negativas de seguro.
- Hiperespecialização: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas. Isso garante profundo conhecimento contra as práticas das seguradoras.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para otimizar nossas estratégias e aumentar as chances de êxito.
- Força Coletiva: Contamos com mais de 60 advogados atuando em conjunto, garantindo uma visão multidisciplinar e ágil para o seu caso.
- Atuação Nacional: Atendemos clientes em todo o Brasil de forma digital e eficiente, transformando injustiças em indenizações reais.
- Foco Humano, "Sem Juridiquês": Entendemos o seu momento. Oferecemos um atendimento empático e explicamos seus direitos de forma clara.
Perguntas Frequentes sobre Negativa por Doença Pré-existente
O que é considerada Doença ou Lesão Pré-existente (DLP)?
É qualquer doença ou lesão da qual o beneficiário tinha ciência no momento da contratação do seguro saúde. Se não havia diagnóstico ou conhecimento, não pode ser considerada pré-existente para fins de omissão.
O plano pode me obrigar a fazer exames antes de contratar?
O plano pode solicitar exames e perícias, mas não obrigar. Contudo, se a operadora não solicitou exames admissionais, ela assume o risco e não pode, futuramente, alegar omissão de má-fé com tanta facilidade.
O que é a Cobertura Parcial Temporária (CPT)?
É um período de até 24 meses (2 anos) em que o plano pode suspender a cobertura para procedimentos de alta complexidade, leitos de UTI e cirurgias relacionadas exclusivamente à doença pré-existente que foi declarada na contratação.
Se eu não declarar uma doença, o plano pode cancelar o contrato?
Sim, mas apenas se a seguradora comprovar judicialmente que você agiu de má-fé. A simples omissão, se não for intencional (boa-fé), não autoriza o cancelamento ou a negativa, apenas o ajuste para a CPT.
Quanto tempo o plano tem para alegar a doença pré-existente?
A jurisprudência entende que a seguradora tem o prazo da Cobertura Parcial Temporária (24 meses) para investigar e contestar. Após esse período, a cobertura deve ser integral, salvo raríssimas exceções de fraude comprovada.
O plano pode negar um atendimento de emergência alegando DLP?
Não. Segundo a legislação, após 24 horas da contratação (prazo de carência para emergência), o plano é obrigado a cobrir atendimentos de urgência e emergência, mesmo que relacionados a doenças pré-existentes.
Preenchi a Declaração de Saúde com ajuda do corretor. E agora?
Muitas vezes, o corretor, focado na venda, preenche a declaração de forma apressada. Se o corretor induziu ao erro, a responsabilidade recai sobre a seguradora, e o consumidor não pode ser penalizado por isso.
Preciso pagar o tratamento para depois pedir o reembolso?
Não. Se a negativa for revertida judicialmente (especialmente via liminar), o juiz determinará que a própria operadora custeie diretamente o tratamento, sem que você precise desembolsar os valores.
A negativa de cobertura por doença pré-existente é uma das práticas mais agressivas das operadoras de saúde, mas também uma das que possui maior índice de reversão na Justiça quando a abordagem jurídica é correta.
Não aceite a recusa sem lutar. Conhecer seus direitos é o primeiro passo para garantir o acesso ao tratamento médico que lhe é devido. Uma assessoria jurídica hiperespecializada é fundamental para equilibrar a disputa contra a seguradora.
Entre em contato e fale com um especialista:
Alcides Martinhago Sociedade Individual de Advocacia
CNPJ 43.981.975/0001-50
Rua Padre Vieira, 743, Vila Progresso, 87020-120 Maringá, Paraná
Atuação em todo o Brasil.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
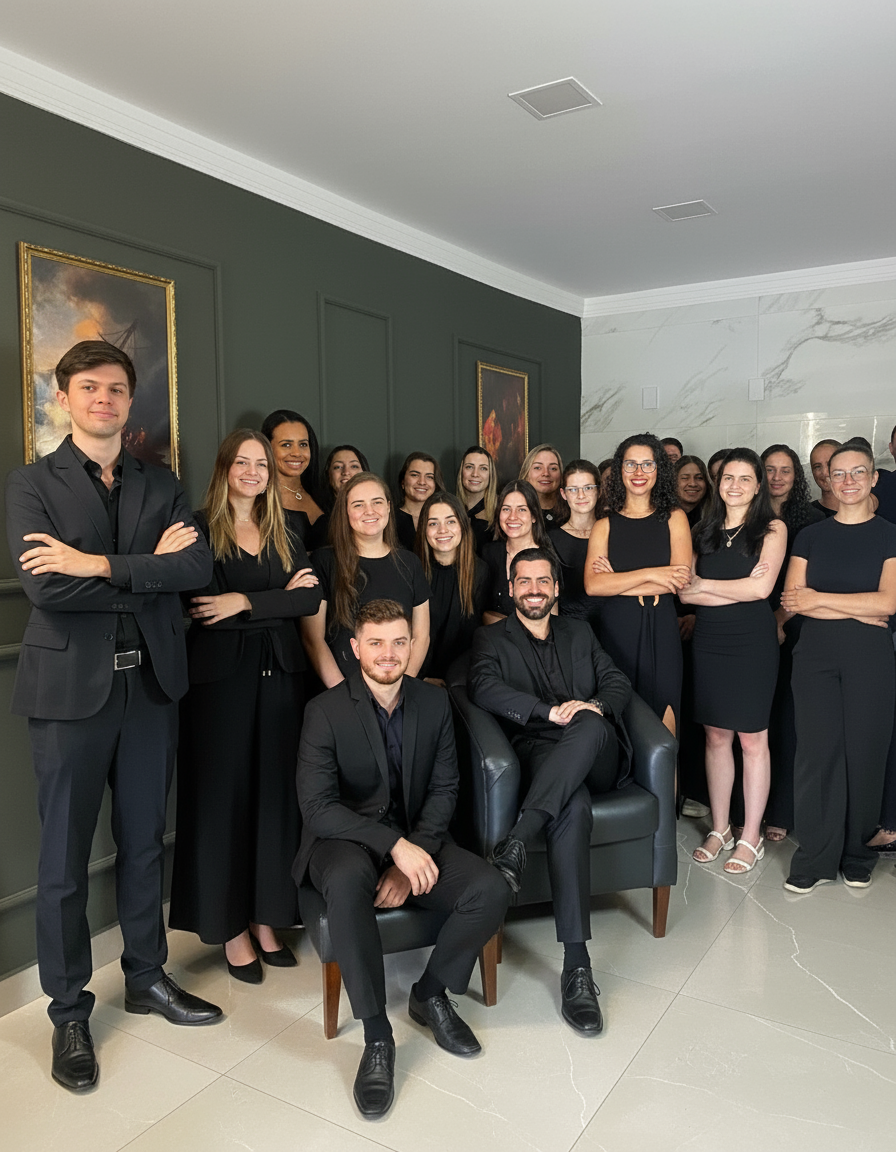
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

