.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Doença pré-existente
Doença Pré-existente e Seguro de Vida: Garanta Sua Indenização Mesmo Após a Negativa
Advogado especialista em seguro negado | Tire suas dúvidasReceber a notícia de que o seguro de vida foi negado é devastador, especialmente em um momento de luto. A alegação mais comum das seguradoras é a doença pré-existente, usada como justificativa para não pagar a indenização aos beneficiários. Muitas famílias acreditam que essa é uma decisão final, mas não é.
Se a seguradora negou seu direito ou o de sua família, saiba que essa decisão pode ser revertida. Somos um escritório de advocacia hiperespecializado em Direito Securitário, focado exclusivamente em reverter negativas de seguro. Entendemos a dor da perda e lutamos para transformar essa injustiça em indenização.
O que Você Precisa Entender sobre Doença Pré-existente e a Negativa do Seguro
Uma doença pré-existente é aquela que o segurado já possuía antes de contratar o seguro. As seguradoras frequentemente negam a indenização alegando que o cliente omitiu essa informação de má-fé ao preencher o questionário de saúde.
No entanto, a lei é clara: para que a negativa seja legal, a seguradora tem duas obrigações que raramente cumpre:
- Ela deve ter exigido exames médicos prévios à contratação para comprovar o estado de saúde do cliente.
- Ela deve provar judicialmente que o segurado agiu de má-fé, ou seja, que ele sabia da doença e mentiu de propósito para conseguir a apólice.
Se o segurado não tinha conhecimento da doença ou se a seguradora não solicitou exames, a negativa é, na maioria dos casos, ilegal e abusiva. É aqui que nossa atuação começa.
Nossas Soluções Jurídicas Contra Seguradoras
Nossa atuação é focada em ações judiciais contra seguradoras. Analisamos cada detalhe da apólice e da negativa para construir uma estratégia jurídica sólida e garantir o direito dos beneficiários.
Reversão da Negativa por Omissão de Doença
Esta é a nossa principal área de atuação. Argumentamos judicialmente que a simples alegação de "omissão" não é suficiente. Demonstramos que a seguradora falhou em seu dever de analisar o risco corretamente antes de aceitar o contrato e receber os pagamentos, muitas vezes por anos.
- Focamos na ausência de comprovação de má-fé do segurado.
- Invalidamos questionários de saúde genéricos ou preenchidos por terceiros (como corretores).
- Responsabilizamos a seguradora por não ter exigido exames médicos de admissão.
Análise de Apólice e Questionário de Saúde
Muitas vezes, o problema não está no segurado, mas em um questionário mal formulado, com perguntas vagas ou técnicas demais para um leigo responder. Nossa equipe multidisciplinar analisa esses documentos em busca de falhas contratuais que favoreçam o cliente.
- Proteção baseada no Código de Defesa do Consumidor.
- Identificação de cláusulas abusivas ou de difícil compreensão.
- Obrigação da seguradora de prestar informações claras e precisas.
Situações em que o Segurado não Sabia da Doença
É muito comum que doenças graves, como problemas cardíacos ou câncer, sejam silenciosas. Provamos que não é possível omitir algo que nem o próprio segurado sabia existir. Nesses casos, a alegação de má-fé é insustentável e a indenização é devida.
Nosso Processo de Atuação
Trabalhamos com um método validado para garantir agilidade e eficiência na busca pelo seu direito, sempre com uma linguagem clara e acessível, sem juridiquês.
- Análise de Caso e Documentação: Você nos envia a apólice, a carta de negativa e os documentos médicos. Nossa equipe de especialistas analisa a viabilidade da ação sem custo inicial.
- Parecer Técnico: Apresentamos a você os seus direitos reais e as chances de sucesso, explicando o que pode ser feito de forma honesta e transparente.
- Ação Judicial Estratégica: Iniciamos o processo judicial com base em nossa análise de dados e na vasta experiência de nossos mais de 60 advogados, buscando o pagamento integral da indenização.
- Acompanhamento e Resolução: Você é informado sobre cada etapa do processo. Lutamos até o fim para que a justiça seja feita e a indenização seja paga, corrigida e com eventuais danos morais.
Por que Escolher a Martinhago Advocacia?
Somos referência nacional em ações contra seguradoras porque construímos um modelo de operação único:
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas. Isso nos torna especialistas no inimigo que enfrentamos.
- Força Coletiva: Contamos com mais de 60 advogados. Seu caso não será analisado por uma pessoa, mas por uma equipe multidisciplinar que combina décadas de experiência.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para mapear as decisões judiciais e as estratégias das seguradoras, aumentando nossas taxas de sucesso.
- Atendimento Humanizado: Sabemos pelo que você está passando. Nosso atendimento é empático, respeitoso e focado em devolver sua tranquilidade.
Perguntas Frequentes sobre Seguro de Vida e Doença Pré-existente
O que é considerado doença pré-existente pela seguradora?
É qualquer doença ou lesão que o segurado já saiba ser portador no momento da contratação do seguro e que não tenha sido informada no questionário de saúde.
E se o segurado não sabia que tinha a doença?
Se o segurado não tinha diagnóstico ou conhecimento da doença, não há como caracterizar omissão ou má-fé. Nesses casos, a negativa da seguradora é ilegal e a indenização deve ser paga.
A seguradora me fez exames médicos antes de aprovar. Ela pode negar mesmo assim?
Não. Se a seguradora exigiu exames médicos (perícia médica) antes da contratação, ela assume o risco. Ela não pode, após o falecimento, alegar uma doença pré-existente que ela mesma teve a chance de investigar e não o fez.
O corretor de seguros preencheu o questionário por mim. E agora?
Se o corretor, que é um representante da seguradora, preencheu o questionário sem fazer as perguntas de saúde ao segurado, a responsabilidade pela falha é da seguradora, não do cliente. A indenização é devida.
O que a seguradora precisa para provar a má-fé?
A má-fé nunca é presumida. A seguradora precisa apresentar provas robustas e inequívocas de que o segurado sabia da doença e mentiu deliberadamente para enganar a empresa. Isso é muito difícil de provar, e a justiça geralmente protege o consumidor.
Quanto tempo o beneficiário tem para entrar na justiça?
O prazo para o beneficiário entrar com a ação judicial contra a seguradora é, geralmente, de 10 anos a partir da data da negativa. Não espere o tempo passar, pois os detalhes do caso podem se perder.
O seguro foi pago por muitos anos (ex: mais de 10 anos). Podem negar?
É muito mais difícil para a seguradora negar. Alguns tribunais entendem que, após um longo período de pagamento, a seguradora não pode mais questionar as informações iniciais, especialmente se nunca contestou nada enquanto recebia os pagamentos.
A seguradora pode negar se a doença apareceu depois da contratação?
Não. O seguro de vida cobre justamente esses eventos. Se a doença foi diagnosticada após a assinatura do contrato, a cobertura é obrigatória, respeitados os prazos de carência (se houver).
Lutamos pelo que é Seu por Direito
A dor da perda já é um fardo pesado demais. Permitir que uma seguradora negue uma indenização legítima, pela qual foi paga durante anos, é uma segunda injustiça que os beneficiários não deveriam enfrentar. Nosso propósito é garantir que a tranquilidade que o segurado quis deixar para sua família seja respeitada.
Não aceite a negativa como resposta final. A lei protege você e seus beneficiários.
Sumario
.jpg)
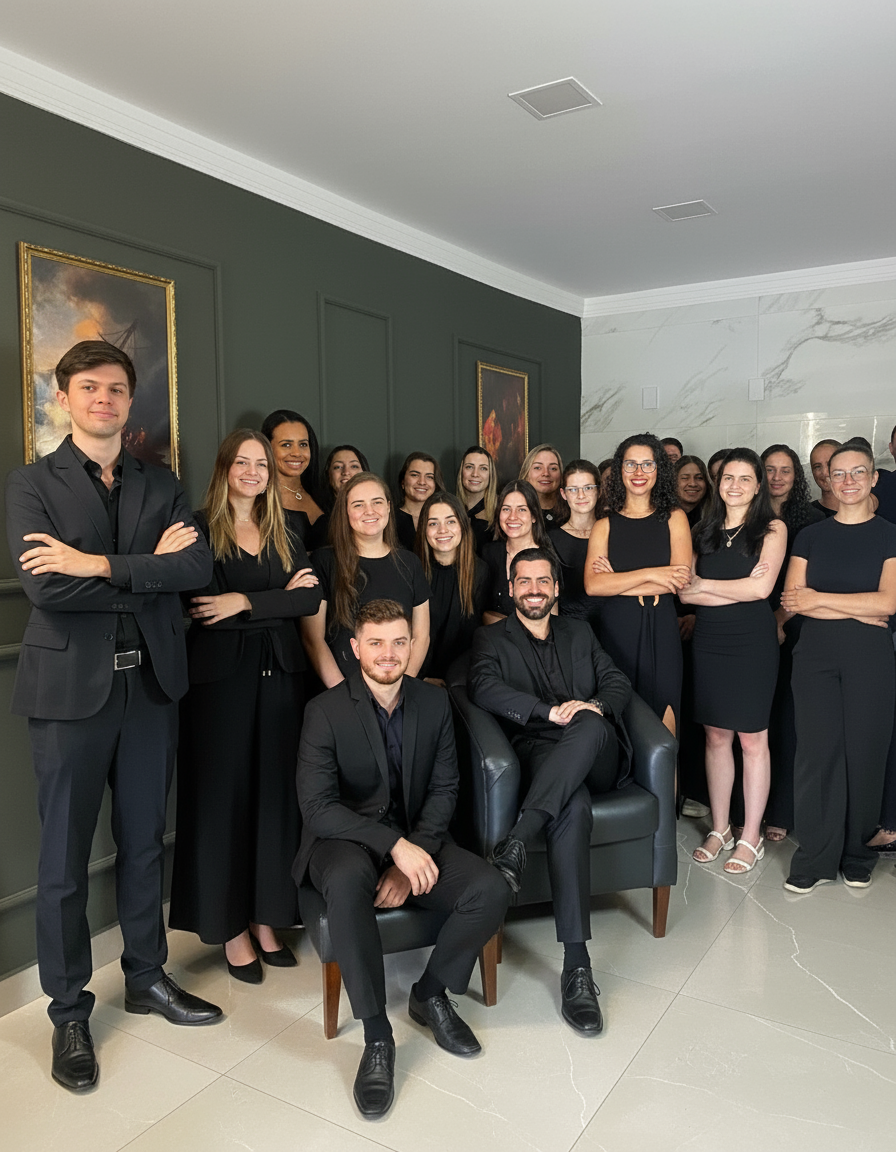
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

