.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Consórcio
Consórcio Seguro Prestamista Negado? Advogados Especialistas em Reverter a Negativa
Advogado especialista em seguro negado | Tire suas dúvidasO seguro prestamista vinculado a um consórcio é uma proteção essencial. Ele garante que, em caso de morte ou invalidez do consorciado, a dívida restante seja quitada pela seguradora, protegendo o patrimônio da família e garantindo a posse do bem (como um imóvel ou veículo).
No entanto, é muito comum que as seguradoras neguem essa cobertura no momento mais difícil, alegando doenças preexistentes ou outras cláusulas contratuais complexas. Se você teve seu seguro prestamista de consórcio negado, saiba que essa decisão pode e deve ser contestada.
Entendendo o Seguro Prestamista de Consórcio
O seguro prestamista de consórcio funciona como uma garantia vital. Você paga por ele junto com as parcelas do consórcio. Se um evento grave previsto na apólice acontecer, como o falecimento ou a invalidez permanente do titular, o seguro deve pagar o saldo devedor restante.
Isso significa que a família não herda a dívida. Na prática, o seguro quita o consórcio, permitindo que os beneficiários recebam o bem (se já contemplado) ou tenham direito aos valores pagos e à carta de crédito quitada.
Infelizmente, as seguradoras utilizam uma análise rigorosa e muitas vezes burocrática para tentar recusar o pagamento, deixando as famílias desamparadas e com uma dívida inesperada.
Soluções Jurídicas para a Negativa de Cobertura
Quando a seguradora nega a indenização do consórcio, a ação judicial é frequentemente o caminho mais eficaz para garantir seus direitos. Nossa atuação é focada em analisar minuciosamente o contrato e a recusa da seguradora para reverter a decisão judicialmente.
Recusa por Doença Preexistente
Esta é a principal e mais comum justificativa para a negativa. A seguradora alega que o consorciado omitiu uma doença que já possuía antes de assinar o contrato. No entanto, a lei é clara: se a seguradora não exigiu exames médicos prévios no momento da contratação, ela não pode alegar doença preexistente para negar o pagamento, presumindo-se a boa-fé do cliente.
- Análise da ausência de exames médicos prévios exigidos pela seguradora.
- Comprovação judicial da boa-fé do segurado ao contratar.
- Busca pela reversão da negativa para obter a quitação total do saldo devedor.
Negativa por Atraso no Pagamento (Inadimplência)
A seguradora pode tentar negar a cobertura se alguma parcela do consórcio (que inclui o prêmio do seguro) estava em atraso. Contudo, o simples atraso não permite o cancelamento automático do seguro. A jurisprudência exige que a seguradora notifique formalmente o segurado sobre o atraso e o risco de cancelamento, o que raramente é feito da forma correta.
- Verificação da legalidade do cancelamento da apólice.
- Busca pela indenização caso a notificação prévia formal não tenha ocorrido.
- Garantia da manutenção da cobertura mesmo com atrasos pontuais, se não houve notificação.
Outras Causas Comuns de Negativa
Recusas baseadas em cláusulas ambíguas, falta de cobertura para certos tipos de invalidez (parcial ou total), alegações de fraude ou interpretações restritivas do contrato também são frequentes. Nossa equipe técnica é especializada em desmontar esses argumentos.
- Interpretação das cláusulas contratuais sempre a favor do consumidor, conforme o Código de Defesa do Consumidor.
- Ações para cobertura de invalidez (parcial ou total) e morte (natural ou acidental).
- Garantia da quitação do bem ou da devolução dos valores pagos pela família.
Como Atuamos para Reverter a Negativa
Nosso processo é desenhado para ser transparente, ágil e humano. Usamos uma linguagem clara, sem "juridiquês", para que você entenda cada passo do caminho:
- Análise Detalhada do Caso: Você nos envia a carta de negativa da seguradora, o contrato do consórcio e a apólice do seguro. Nossa equipe de especialistas analisa a fundo a viabilidade de reverter a decisão.
- Coleta de Provas: Organizamos toda a documentação necessária, incluindo laudos médicos e provas da contratação, para construir uma argumentação jurídica sólida e incontestável.
- Ação Judicial Estratégica: Ingressamos com a ação judicial, utilizando nossa experiência e tecnologia para definir a melhor tese jurídica e acelerar o processo.
- Acompanhamento e Indenização: Mantemos você informado sobre cada andamento do processo. Lutamos até o fim para garantir a quitação do consórcio e a tranquilidade que você e sua família merecem.
Por que escolher a Martinhago Advocacia?
A luta contra grandes seguradoras exige hiperespecialização. Nós não somos um escritório de advocacia generalista; nós respiramos o Direito Securitário todos os dias.
- Foco Absoluto: Somos 100% dedicados a reverter negativas de seguro. Esta é nossa única área de atuação.
- Advocacia Inteligente: Usamos análise de dados e tecnologia para entender como as seguradoras operam e definir a estratégia mais eficiente para o seu caso específico.
- Força Coletiva: Seu caso não é analisado por um único advogado, mas por uma equipe multidisciplinar com mais de 60 profissionais focados no mesmo objetivo: o seu direito.
- Sem "Juridiquês": Nosso atendimento é humanizado. Explicamos seus direitos de forma clara, direta e acessível, para que você tenha total confiança e compreensão do processo.
- Referência Nacional: Somos liderados por Alcides Martinhago e reconhecidos em todo o Brasil por nossa alta taxa de sucesso em ações judiciais contra seguradoras.
Perguntas Frequentes sobre Seguro Prestamista de Consórcio
O que exatamente o seguro prestamista de consórcio cobre?
Geralmente, ele cobre os eventos de Morte (qualquer causa) ou Invalidez Permanente Total por Acidente (IPTA). A principal função é quitar o saldo devedor do consórcio caso um desses eventos ocorra com o titular.
A seguradora negou alegando doença preexistente. Tenho direito?
Sim, na grande maioria dos casos. Se a seguradora não exigiu exames médicos detalhados no momento da contratação do consórcio, ela não pode, no futuro, alegar uma doença preexistente para negar a cobertura. A Justiça entende que a seguradora assumiu o risco.
Eu estava com uma parcela do consórcio atrasada. Perco o seguro?
Não automaticamente. O Superior Tribunal de Justiça (STJ) entende que o simples atraso de parcela não cancela o seguro de imediato. A seguradora precisa comprovar que notificou formalmente o consorciado sobre o atraso e o risco de cancelamento.
O titular do consórcio faleceu. O que a família deve fazer?
O primeiro passo é comunicar o sinistro (o falecimento) à administradora do consórcio e à seguradora. Se eles negarem o pagamento da indenização, é crucial procurar imediatamente um advogado especialista em direito securitário.
Quanto tempo eu tenho para entrar na justiça após a negativa?
O prazo (prescrição) para ações de cobrança contra a seguradora é, em regra, de 1 (um) ano. Esse prazo começa a contar da data em que você recebe a carta de negativa oficial. Por isso, é vital agir rapidamente.
Se o seguro for pago, a família recebe o bem?
Sim. O seguro quita o saldo devedor. Se o consorciado já havia sido contemplado, a família fica com o bem (imóvel ou carro) quitado. Se não foi contemplado, a família passa a ter direito à carta de crédito quitada ou à restituição integral dos valores pagos em vida.
A seguradora pode negar o pagamento se o falecimento foi por COVID-19?
Não. Inicialmente, algumas seguradoras tentaram usar a "pandemia" como uma cláusula de exclusão, mas essa prática foi amplamente considerada abusiva pela Justiça. A COVID-19 é tratada como morte por causa natural (doença) e deve ter cobertura.
O que significa "quitar o saldo devedor"?
Significa que toda a dívida restante do consórcio será paga pela seguradora. Se o consórcio era de R$ 100.000 e o titular faleceu devendo R$ 60.000, o seguro paga esses R$ 60.000 à administradora, e o consórcio é considerado 100% pago.
A negativa do seguro prestamista de consórcio em um momento de luto ou dificuldade financeira é uma prática injusta, mas infelizmente comum. A Martinhago Advocacia existe para combater essa injustiça.
Com uma equipe hiperespecializada e uma abordagem humana, estamos preparados para lutar pelo seu direito de ver o contrato cumprido e a dívida do consórcio quitada. Não aceite a negativa da seguradora como a palavra final.
Alcides Martinhago Sociedade Individual de Advocacia, inscrita no CNPJ 43.981.975/0001-50.
Sumario
.jpg)
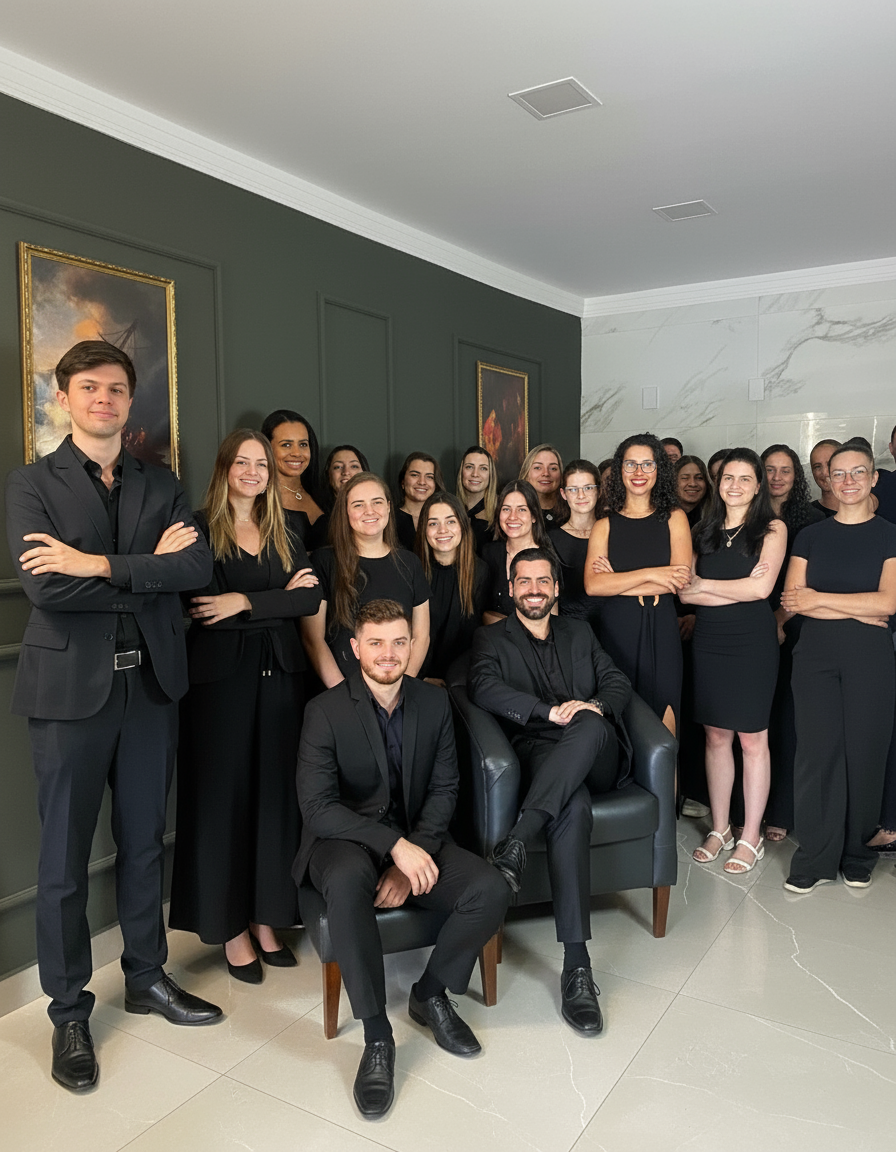
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

