.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Alegação de fraude ou simulação
Seguro Residencial Negado por Fraude ou Simulação? Saiba Como Reverter
Advogado especialista em seguro negado | Tire suas dúvidasReceber a negativa de cobertura do seguro residencial é frustrante. Quando a seguradora alega fraude ou simulação, a situação se torna ainda mais grave, pois o segurado é acusado de desonestidade.
Muitas vezes, essa acusação é usada pelas seguradoras de forma indevida ou precipitada, baseada em interpretações equivocadas ou na falta de análise completa dos fatos. A suspeita de fraude é um dos motivos mais complexos de negativa, mas não significa que seja definitiva.
Se sua indenização foi negada sob essa justificativa, saiba que é possível contestar. Uma análise jurídica especializada pode identificar falhas no processo da seguradora, comprovar sua boa-fé e buscar a reversão judicial da decisão.
Nossa Atuação Especializada em Negativas por Fraude Residencial
Atuamos exclusivamente na defesa dos direitos do segurado contra negativas indevidas. Focamos em desconstruir a alegação de fraude ou simulação para garantir que você receba a indenização contratada.
Análise e Reversão de Negativa por Omissão ou Declaração Inexata
A seguradora alega que você omitiu informações relevantes ao contratar a apólice (como histórico de incidentes ou características do imóvel)? Muitas vezes, a seguradora não questionou esses pontos no momento da vistoria ou da contratação. Nossa atuação foca em:
- Comprovar que as informações prestadas foram corretas e de boa-fé.
- Demonstrar que a suposta omissão não influenciou o risco do sinistro.
- Argumentar que a seguradora aceitou o risco ao emitir a apólice sem ressalvas.
De acordo com o Código Civil, a má-fé do segurado precisa ser comprovada pela seguradora, não apenas presumida.
Contestação da Alegação de Simulação ou Agravamento de Risco
Se a seguradora alega que o sinistro (como incêndio, roubo ou dano elétrico) foi simulado ou que você agravou intencionalmente o risco, é necessária uma defesa técnica robusta.
- Analisamos laudos técnicos, perícias e sindicâncias para encontrar falhas.
- Buscamos provas que confirmem a veracidade do sinistro e a ausência de dolo.
- Defendemos que o agravamento de risco só exclui a cobertura se for intencional e diretamente ligado ao ocorrido.
Defesa em Casos de Divergência sobre Bens Sinistrados
É comum a seguradora alegar fraude quando há divergência entre os bens listados como perdidos (em caso de roubo ou furto) e as notas fiscais ou provas de existência. Atuamos para:
- Utilizar outros meios de prova admitidos por lei para comprovar a propriedade dos bens.
- Questionar avaliações de danos que minimizam o prejuízo real do segurado.
- Garantir que a indenização cubra o valor total dos prejuízos, conforme a apólice.
Nosso Processo para Reverter sua Negativa
Adotamos uma metodologia validada e estratégica para lidar com casos complexos de alegação de fraude:
- Análise Detalhada do Caso: Estudamos profundamente a apólice, a carta de negativa, o processo de sindicância e todos os documentos do sinistro para identificar o ponto exato da falha da seguradora.
- Coleta de Provas (Boa-Fé): Orientamos o cliente na coleta de todas as provas necessárias para demonstrar a veracidade dos fatos e a sua boa-fé durante a contratação e o aviso do sinistro.
- Fundamentação Jurídica: Preparamos uma tese robusta, utilizando a legislação (Código Civil e Código de Defesa do Consumidor) e a jurisprudência atualizada sobre Direito Securitário.
- Ação Judicial Estratégica: Ingressamos com a ação judicial visando não apenas a cobertura principal, mas também a reparação por eventuais danos morais decorrentes da injusta acusação de fraude.
- Acompanhamento e Transparência: Mantemos o cliente informado sobre cada etapa do processo, explicando os trâmites de forma clara e acessível, sem juridiquês.
Por que escolher nossa advocacia?
A defesa contra uma alegação de fraude exige mais do que conhecimento jurídico geral; exige hiperespecialização.
- Foco Absoluto em Seguro: Somos dedicados 100% ao Direito Securitário. Não dividimos nossa atenção com outras áreas do direito.
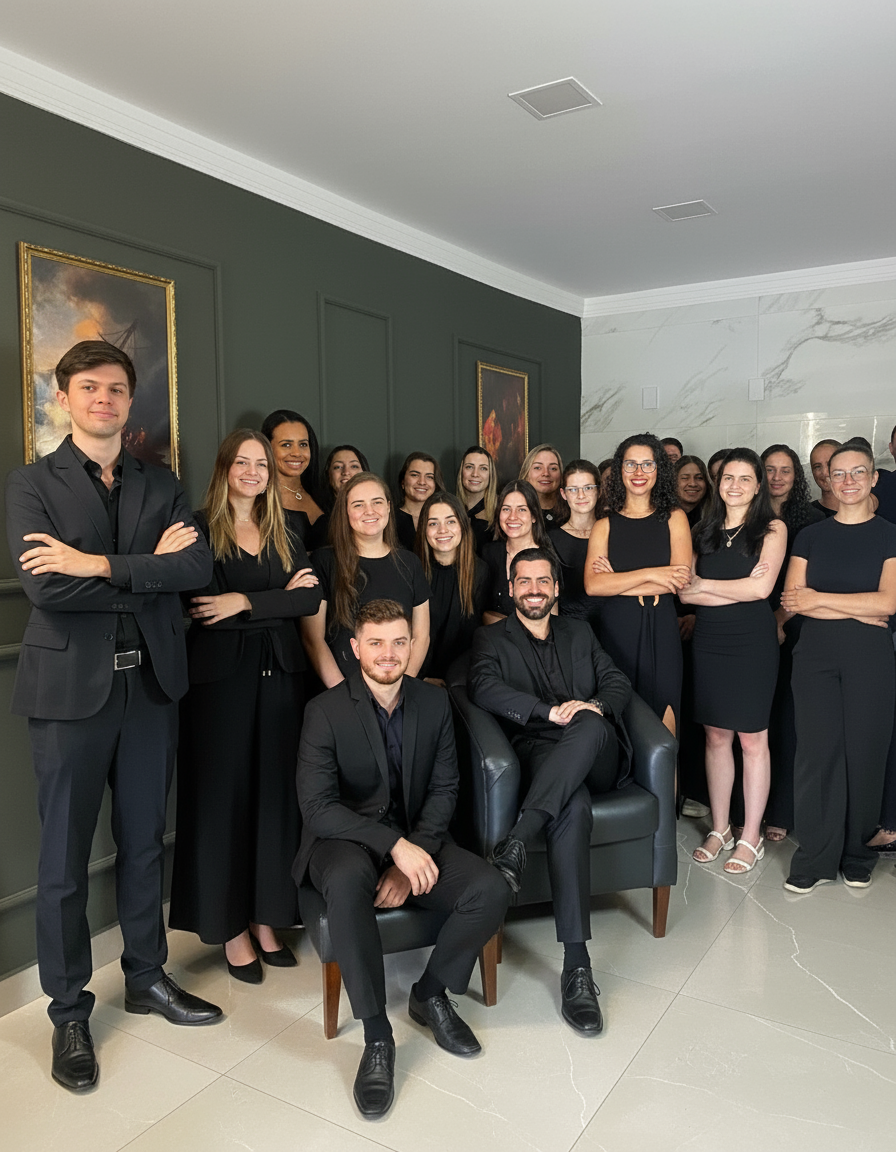
- Força Coletiva: Contamos com uma equipe de mais de 60 profissionais analisando seu caso, garantindo uma visão multidisciplinar e estratégica.
- Experiência Comprovada: Lidamos diariamente com as táticas e argumentos das maiores seguradoras do país, sabendo exatamente como contestá-los.
- Advocacia Inteligente: Utilizamos tecnologia e análise de dados para otimizar nossas estratégias processuais e aumentar as chances de êxito.
- Atendimento Humanizado: Entendemos o estresse de ser acusado de fraude. Oferecemos um atendimento empático, tratando sua causa com a seriedade que ela merece.
Perguntas Frequentes sobre Negativa por Fraude em Seguro Residencial
A seguradora pode negar a cobertura alegando fraude sem provas concretas?
Não. A simples suspeita não é suficiente. Pela lei, a seguradora tem o ônus de comprovar de forma robusta a má-fé, a fraude ou a simulação por parte do segurado. Na ausência de provas claras, a negativa é considerada abusiva.
O que é considerado "omissão" na contratação do seguro?
Omissão é deixar de informar um fato relevante que, se conhecido pela seguradora, poderia aumentar o risco ou levar à recusa do seguro. Contudo, se a seguradora não perguntou objetivamente sobre o fato (seja no questionário de risco ou na vistoria), ela não pode alegar omissão posteriormente.
Contratei o seguro pelo banco ou corretor e eles preencheram errado. A culpa é minha?
Não. Se a proposta foi preenchida por um intermediário (corretor ou gerente de banco) e ele cometeu erros ou omissões, a responsabilidade é transferida para a seguradora, que deve arcar com a falha do seu representante.
A seguradora demorou muito para analisar e agora negou por fraude. Isso está correto?
A seguradora tem um prazo legal (geralmente 30 dias) para analisar e pagar o sinistro após a entrega de todos os documentos. Se ela demorar além desse prazo e depois negar por fraude, ela pode estar em mora, o que pode fortalecer o direito do segurado à indenização, acrescida de juros e correção.
O que é "agravamento intencional do risco" no seguro residencial?
É quando o segurado, conscientemente, toma uma atitude que aumenta a probabilidade de o sinistro ocorrer. Por exemplo, deixar materiais inflamáveis expostos de forma inadequada. Para a negativa ser válida, a seguradora precisa provar que o ato foi intencional e foi a causa direta do dano.
Não tenho nota fiscal de todos os bens roubados ou danificados. Perco o direito?
Não necessariamente. Embora a nota fiscal seja a prova ideal, a lei permite outros meios para comprovar a existência e a propriedade dos bens, como fotografias, vídeos, manuais de produtos, certificados de garantia ou até mesmo testemunhas.
Posso ser processado criminalmente pela seguradora por fraude?
Embora a fraude em seguro seja crime, a simples negativa administrativa (a recusa de pagamento) não resulta automaticamente em um processo criminal. No entanto, se a seguradora reunir provas muito fortes de uma fraude deliberada, ela pode fazer uma notícia-crime. Por isso, é vital ter uma defesa jurídica especializada.
Quanto tempo eu tenho para entrar na justiça após a negativa?
O prazo (prescrição) para o segurado processar a seguradora é de 1 ano, contado a partir da data em que ele recebe a carta de negativa formal. É crucial não perder esse prazo.
Recupere sua tranquilidade e seu patrimônio
A alegação de fraude ou simulação é uma das mais sérias que um segurado pode enfrentar. Ela ataca não apenas o seu direito à indenização, mas também a sua honra.
Não aceite essa acusação passivamente. Com a assessoria jurídica correta, é plenamente possível desconstruir os argumentos da seguradora, provar sua boa-fé e garantir o recebimento da indenização devida para reparar os danos em sua residência.
Uma análise especializada pode ser o primeiro passo para transformar essa injustiça em reparação.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

