.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Alegação de fraude ou má-fé
Seguro de Automóvel Negado por Alegação de Fraude ou Má-Fé? Defenda Seus Direitos
Advogado especialista em seguro negado | Tire suas dúvidasTer o seguro de automóvel negado após um sinistro (como roubo, furto ou colisão) é uma situação frustrante. Quando a negativa vem acompanhada de uma alegação de fraude ou má-fé por parte da seguradora, o sentimento de injustiça é ainda maior. Você paga o prêmio em dia, cumpre sua parte, e na hora que mais precisa, é tratado como se estivesse agindo de forma desonesta.
Essa é uma tática comum usada por algumas seguradoras para evitar o pagamento da indenização. Elas podem alegar que você omitiu informações no questionário de risco (perfil) ou que as circunstâncias do sinistro são suspeitas. No entanto, a seguradora precisa provar de forma robusta essa suposta fraude. Na maioria dos casos, a acusação é infundada e pode ser revertida.
A alegação de má-fé ocorre quando a seguradora acusa o segurado de mentir ou omitir informações intencionalmente para obter vantagem. No seguro de automóvel, isso geralmente se refere a duas situações: no momento da contratação (perfil) ou no momento do aviso de sinistro.
Por exemplo, a seguradora pode alegar que você informou um condutor principal diferente, que não relatou um local de pernoite correto, ou que as avarias do veículo não são compatíveis com o acidente relatado. A má-fé nunca pode ser presumida; ela deve ser comprovada. A simples divergência de informações, muitas vezes causada por um questionário mal elaborado pela própria seguradora, não configura fraude.
Como Revertemos a Negativa por Alegação de Fraude
Análise Técnica da Negativa de Seguro Auto
O primeiro passo é analisar profundamente a carta de negativa e todo o processo de sinistro. Investigamos se a seguradora cumpriu todos os requisitos legais para fazer tal acusação e se ela realmente possui provas concretas da sua má-fé. Muitas negativas são baseadas em presunções fracas ou sindicâncias falhas.
- Verificação da legalidade da recusa da seguradora.
- Análise detalhada do questionário de risco e da apólice.
- Coleta de provas que demonstram a boa-fé do segurado.
Ação Judicial para Pagamento da Indenização
Quando a negativa é indevida, buscamos a tutela judicial para obrigar a seguradora a cumprir o contrato. Comprovamos que o segurado agiu corretamente e que a recusa da empresa viola o Código de Defesa do Consumidor, que protege o segurado como a parte vulnerável da relação contratual.
- Exigência do pagamento integral da indenização (valor FIPE ou reparo).
- Possibilidade de pedido de danos morais pela acusação infundada de fraude.
- Utilização de jurisprudência e dados estatísticos para fortalecer o caso.
Base legal: O Código de Defesa do Consumidor (CDC) e o Código Civil estabelecem que a boa-fé é presumida. Cabe à seguradora o ônus de provar inequivocamente a má-fé do segurado para anular o contrato.
Nosso Método de Atuação "Sem Juridiquês"
- Análise do Caso: Você nos envia a apólice, a carta de negativa e os documentos do sinistro. Nossa equipe de especialistas analisa a viabilidade de reverter a decisão.
- Diagnóstico Jurídico: Apresentamos a você, em linguagem clara e direta, quais são seus reais direitos e qual a estratégia que usaremos.
- Coleta de Provas: Orientamos você na obtenção de todos os documentos e provas necessárias para desconstruir a alegação de fraude.
- Ação e Acompanhamento: Ingressamos com a medida judicial e cuidamos de tudo. Nossa equipe multidisciplinar (mais de 60 advogados) atua em conjunto no seu caso.
- Resolução: Buscamos a indenização integral, seja através de um acordo favorável ou de uma decisão judicial definitiva.
Por que Escolher a Martinhago Advocacia?
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Seu caso não é analisado por um, mas por múltiplos advogados especialistas, garantindo a melhor estratégia.
- Advocacia Inteligente: Usamos tecnologia e análise de dados de milhares de processos contra seguradoras para aumentar as chances de êxito.
- Referência Nacional: Somos reconhecidos em todo o Brasil por nossa atuação exclusiva e técnica contra seguradoras.
- Atendimento Humanizado: Entendemos sua frustração. Aqui, você é ouvido e compreendido, sem linguagem técnica desnecessária.
Dúvidas Frequentes sobre Negativa de Seguro Auto por Fraude
A seguradora pode negar o seguro se eu errar uma informação no perfil?
Depende. Um simples erro, sem intenção de enganar (sem má-fé), geralmente não é suficiente para a negativa. Se o erro não foi o que causou o sinistro ou não alterou significativamente o risco, a negativa é ilegal. A seguradora deve provar que você mentiu intencionalmente.
O que é considerado má-fé pela seguradora?
É a ação intencional de mentir ou omitir para levar vantagem. Exemplos comuns que elas alegam: dizer que guarda o carro na garagem quando não guarda, informar um condutor principal falso (perfil) ou tentar fraudar o sinistro (simular um acidente).
A seguradora pode me acusar de fraude sem provas?
Não. A acusação de fraude é muito séria. A seguradora tem o dever de provar, de forma clara e robusta, que você agiu de má-fé. A simples "suspeita" ou "desconfiança" de um sindicante não é prova e não justifica a negativa.
Contratei um despachante ou corretor que preencheu o perfil errado. E agora?
Se o erro foi do corretor ou despachante no momento da transmissão dos dados, a responsabilidade é dele (ou da seguradora que o credenciou), e não sua. Você não pode ser penalizado por um erro de terceiro.
Quanto tempo tenho para entrar na justiça após a negativa?
O prazo prescricional para ações do segurado contra a seguradora é, em regra, de 1 (um) ano, contado a partir da data em que você recebe a carta de negativa formal. Por isso, é crucial agir rapidamente.
A seguradora investigou (sindicância) e mesmo assim negou. Tenho chances?
Sim. Muitas sindicâncias são falhas, parciais e focadas apenas em encontrar motivos para a negativa, ignorando fatos que favorecem o segurado. A sindicância da seguradora não é uma prova absoluta e pode ser totalmente contestada na justiça.
Se a seguradora provar que omiti uma informação, perco tudo?
Não necessariamente. A justiça pode entender que, se a omissão foi de boa-fé (sem intenção), a seguradora deveria pagar a indenização, talvez com um desconto proporcional ao prêmio que você teria pago se a informação estivesse correta.
Preciso pagar algo para iniciar o processo?
Isso depende do modelo de contratação do escritório. Na Martinhago Advocacia, focamos em transformar injustiças em indenizações, oferecendo condições facilitadas. Analisamos seu caso sem compromisso inicial.
Não Aceite a Acusação de Fraude
Ser acusado de fraude pela seguradora no momento em que você mais precisa de apoio é profundamente injusto. A negativa baseada em má-fé é uma das mais agressivas, mas também uma das que mais revertemos judicialmente, pois o ônus da prova é inteiramente da empresa.
Se o seu seguro de automóvel foi negado sob alegação de fraude ou má-fé, não aceite a decisão. A Martinhago Advocacia utiliza sua hiperespecialização em Direito Securitário e tecnologia jurídica para defender seus direitos e buscar a indenização integral que lhe é devida.
Sumario
.jpg)
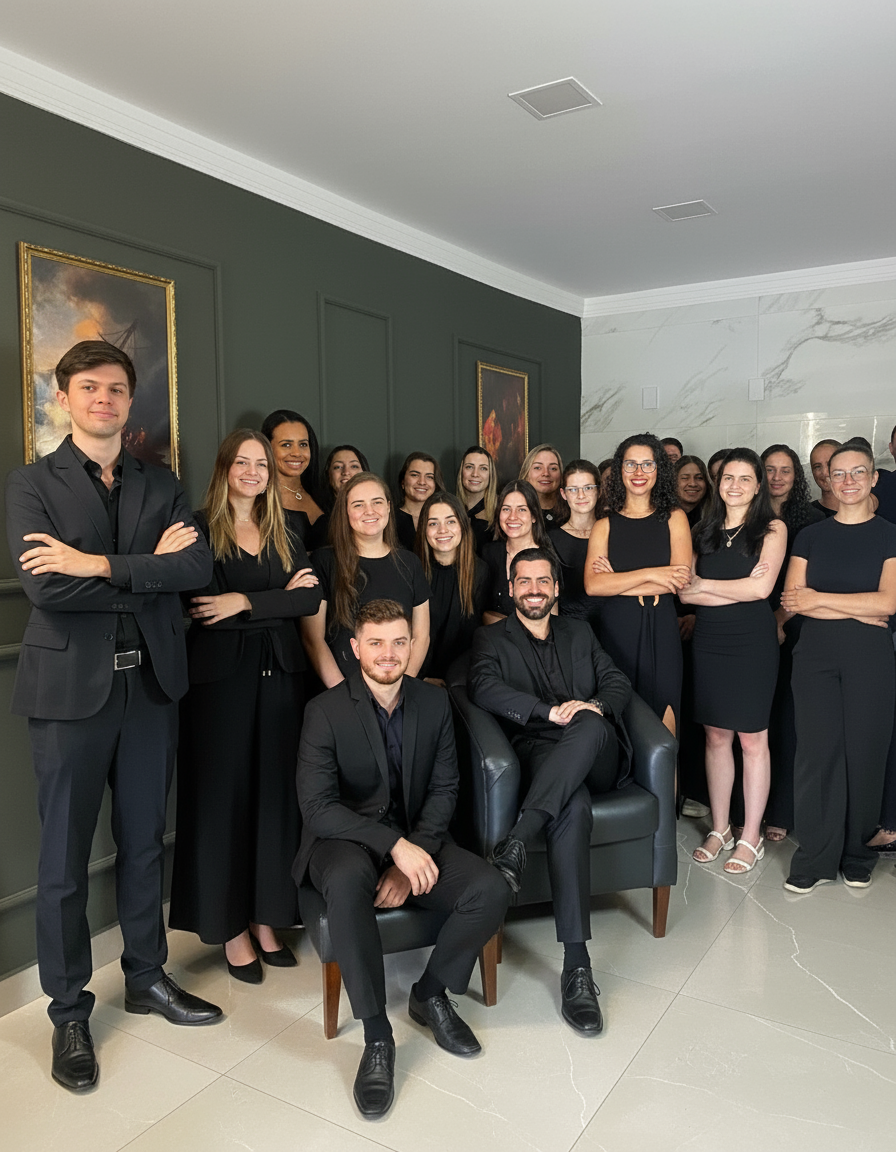
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

